土木M&Aを考えるとき、最初に確かめたいのは「いくらで売れるか」と「売却後も、受けた工事を約束どおり完成できるか」の両方です。建設業許可や入札参加資格を持ち、地域で長く仕事をしてきた会社でも、経営者の交代と同時に技術者、資金、発注者との調整が途切れると、利益の見通しは変わります。本稿は、会社の売却や第三者への事業承継を検討し始めたオーナーに向けて、公表事例、業界動向、評価倍率の読み方、価格交渉、契約と現場の引継ぎを一つの判断手順にまとめたガイドです。譲渡を決める前から、会社の何を残し、何を次の経営者へ任せるかを整理していきましょう。
土木M&Aで先に押さえたい結論
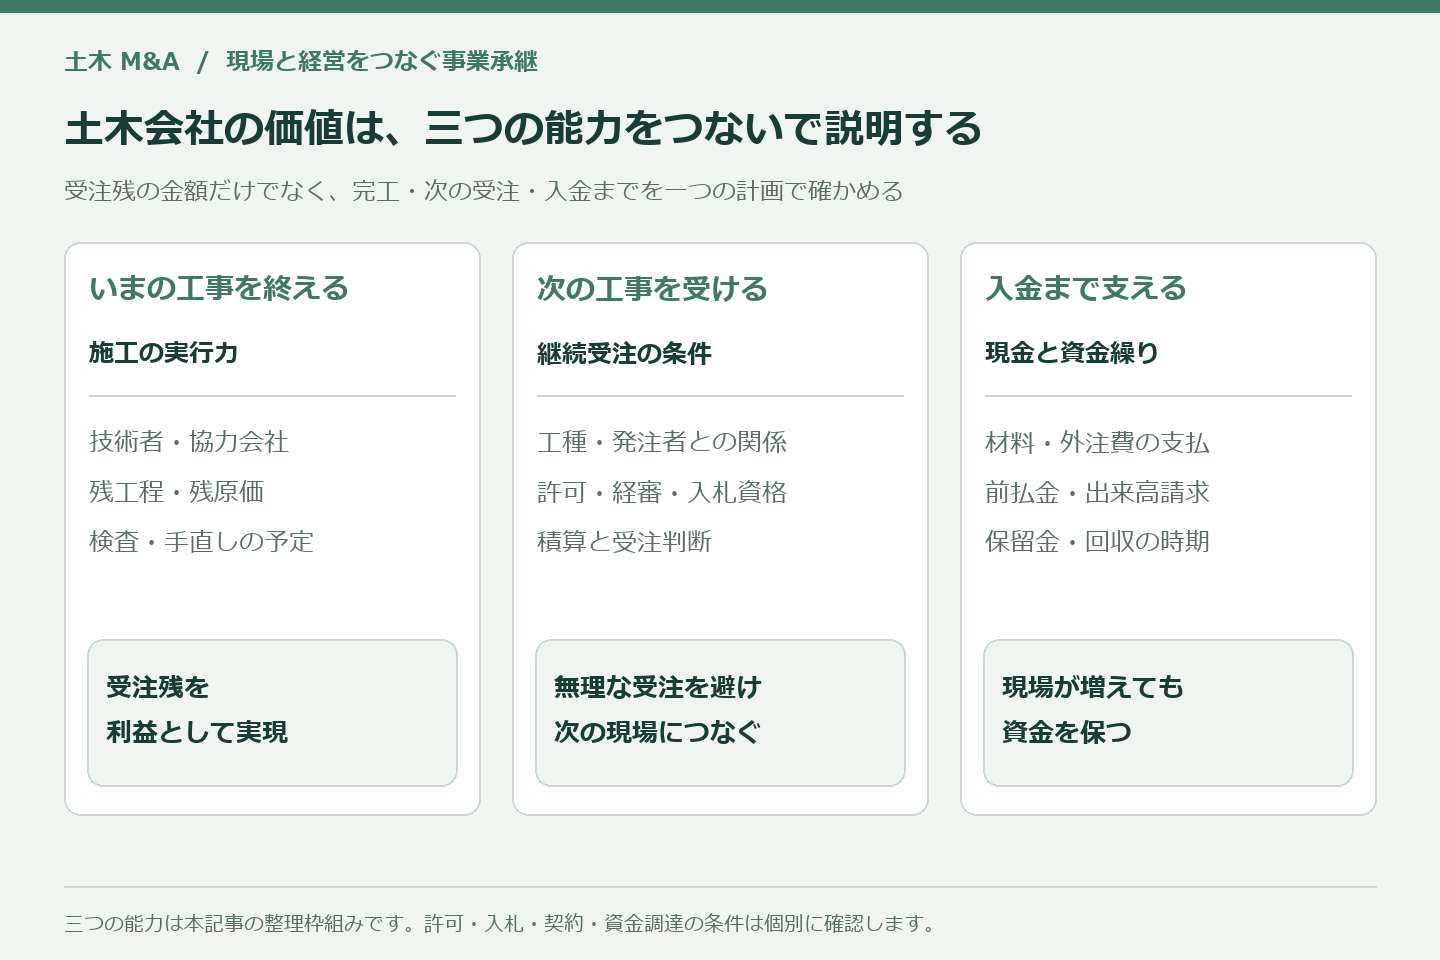
土木会社の価値を説明する中心は、退任後にも再現できる施工と採算です。過去の売上、許可票、重機の台数を並べるだけでは、買い手が引き受ける仕事の難しさは伝わりません。受注した現場について、残る工事、担当技術者、協力会社、完成までの支出、入金予定をつなげると、会社が持つ施工能力と不足している条件が見えてきます。そこで本稿では、現場を完成させる能力、次の仕事を受ける能力、入金まで資金をつなぐ能力の三つを評価の軸に置きます。これは公的な認定指標ではなく、売主が資料と希望条件を整理するための独自の考え方です。点数を付けるより、各能力を誰が支え、いつ引き継ぐかを明確にするために使います。
| 確認する能力 | 売主が示す根拠 | 売却条件との関係 |
|---|---|---|
| 受注済み工事を完成させる | 現場別の工程、残原価、配置技術者、外注契約 | 完成責任、引継ぎ期間、追加負担の分担 |
| 次の工事を適切に受注する | 許可要件、経審、入札登録、発注者との契約、見積体制 | 承継手続、退任条件、次年度の事業計画 |
| 完成・入金まで資金をつなぐ | 工事別資金計画、前受金、借入、保証、設備更新 | 必要現金、運転資金調整、保証解除 |
土木M&Aの価格比較では、事業価値、株式価値、オーナーが最終的に受け取る金額を区別します。利益に倍率を掛けた金額は、通常、そのまま個人の手取りにはなりません。会社に残す現金、金融債務、運転資金、売買対象に含める土場や重機、税金や専門家費用などを、同じ前提にそろえる必要があります。取引事例に公表価格があっても、取得割合や借入の扱い、対象会社の利益が不明なら、その情報から倍率を計算することはできません。本稿の評価モデルは説明用の仮定を明記し、実際の成約相場と混同しない形で使います。希望額の根拠と、調査によって変わり得る項目を最初から分けることが、後の交渉を具体的にします。
土木M&Aの売却判断では、会社とオーナーの出口を分ける
会社を残す目的と自分が退く条件を書き分ける
社長が現場の応援、金融機関との交渉、積算の最終判断まで担っている会社では、株式を渡す日と経営から離れられる日は一致しないことがあります。まず、希望する退任時期、最低限必要な生活資金、個人保証の解消、家族所有の土地の扱いを、オーナー側の条件としてまとめます。そのうえで、従業員の処遇、屋号、営業所、地域の維持管理業務をどう残したいかを、会社側の条件として整理します。両方を一枚に混ぜて「条件は現状維持」とすると、買い手も具体的な提案を作れません。例えば社名を一定期間残す希望と、全従業員の配置を永続的に変えない希望では、経営上の制約が違います。優先順位と期間を言葉にしましょう。
親族や従業員への承継、第三者への株式譲渡、一部事業の譲渡、単独での経営継続は、どれか一つが常に優れているわけではありません。社内に後継候補がいるなら、工事管理の能力だけでなく、株式の取得資金、借入や保証への対応、経営判断を支える管理体制まで確認します。土木M&Aを選ぶなら、候補先がその不足を補えるかが論点になります。承継後の資金負担を候補者一人に集中させる計画や、買収後すぐ会社の現金を大量に外へ出す計画は、工事資金との関係を検討する必要があります。比較表には価格だけでなく、実行までの条件、現場責任者、資金の余裕、交渉が成立しなかった場合の対応を書き込みます。
土木M&Aをいつ実行するか、退任・入札・施工から逆算する
土木会社の譲渡時期は、決算月だけを見て決めると現場の都合とずれます。工期末の完成検査、年度末の入金、次年度の入札登録、主要技術者の資格更新、重機の更新予定を並べ、経営者の仕事が最も集中する時期を確かめます。繁忙期に社長を交代すること自体が不可能なのではなく、その期間の発注者対応、原価承認、追加工事の協議を誰が担うかが必要です。売却契約の締結を急ぐほど、決済後の引継ぎが曖昧になりやすいため、契約、決済、代表者交代、完全退任を別の日程として考えます。必要な行政手続や相手方の承諾も含め、外部の判断待ちになる工程を早めに見つけておくことが、日程を守るための準備です。
土木M&Aまで準備期間を置く場合は、単に売上が増えるまで待つのではなく、買い手が判断できない点を減らすことを目標にします。工事原価を月次で締める、社長以外が積算を説明できる、主要な協力会社と取引条件を確認する、保証の一覧を作るといった作業です。改善の効果は、一つの年度の利益増だけでなく、買い手の調査が短くなり、条件付きの提案を減らせる可能性にも表れます。一方、体調、技術者の退職、資金繰りなどに差し迫った事情があるなら、長期の改善を前提にせず、現状と必要な支援を開示して候補先を探します。時間をかけることそのものに価値があるのではなく、残された時間で何を確実に引き継げるかが重要です。
土木M&Aの売却条件を、業界動向から読み解く
建設投資の増加と、自社に残る粗利を分けて考える
国土交通省が2026年8月31日に公表した建設投資見通しでは、2026年度の建設投資全体は名目81兆4,700億円、うち土木は28兆5,200億円とされています。土木の内訳は政府18兆5,800億円、民間9兆9,400億円で、前年度比は土木全体で1.8%増という見通しです。これは年度の投資額の推計であり、成約済みのM&A件数や個別会社の受注保証ではありません。また、名目額の増加には価格の影響も含まれます。全国の数字を自社の売上成長率へ直接移すのではなく、工種、営業地域、元請・下請の位置づけが合う需要を確認する入口として使うのが適切です。出典:国土交通省「令和8年度建設投資見通し 概要」。
土木M&Aで売主が需要を説明するときには、発注予定をすべて受注残に含めないことが大切です。契約済み、落札後で契約手続中、見積提出済み、単に予定を把握している案件では、確実性が異なります。さらに、契約済みでも、施工条件の変更や外注費の上昇で利益が変わる可能性があります。買い手には案件の段階と利益の前提を明示し、保守的なケースでも必要な人員と資金を維持できるかを示します。M&Aアドバイザリーの観点では、将来案件を大きく見せるより、受注の確度と施工能力の両方を説明できる会社の方が、提案内容の違いを比較しやすくなります。受注を増やすことと、無理なく完成させて現金を回収することは、一連の計画で扱います。
土木M&Aで維持更新の需要を示すときは、対応できる工種を絞る
国土交通省のインフラメンテナンス情報では、建設後50年以上の道路橋の割合は2023年3月時点で約37%、2030年3月に約54%、2040年3月には約75%となる見込みが示されています。対象は橋長2メートル以上の道路橋で、割合の計算では建設年度不明の施設を除いています。同省も、老朽化の状態は年数だけで決まらず、環境や維持管理によって異なると説明しています。したがって、この割合をそのまま補修市場の成長率と扱うことはできません。売却準備では、自社に橋梁補修、点検後の補修施工、管路更新などの実績があり、必要な人材・工法・取引関係が継続するかを確かめます。出典:国土交通省「社会資本の老朽化の現状と将来」。
維持工事や災害対応の経験は、定期的な売上だけでは伝えにくい価値を持ちます。夜間の連絡網、通行規制の段取り、現地への到達時間、資材置場、地域の地形や埋設物に関する知識などが、対応力を支えているからです。ただし、地域貢献を強調するだけで将来利益を上乗せするのは適切ではありません。待機に要する費用、当番体制、緊急出動が通常工事へ与える影響、契約上の範囲を説明する必要があります。買い手がその体制を維持するための費用を理解できれば、承継後に人員を減らし過ぎるなどの行き違いを避けやすくなります。地域との関係を残す約束は、具体的な拠点と配置の条件に結びつけて交渉します。
土木M&Aで見込む収益力には、担い手と価格転嫁を反映する
国土交通省の「第三次・担い手3法」の説明は、就業者の高齢化、人材確保、適正な労務費、価格転嫁、働き方の改善を建設業の課題として整理しています。この方向性を踏まえると、過去の低い賃金や長時間労働に依存していた利益を、そのまま長期の収益力と見るのは慎重であるべきです。買収後も必要な採用、育成、休日確保、適正な労務費を織り込んだ計画が求められます。本稿では個別制度の適用を一律に判断せず、現行の契約、工期、人員配置にどの影響があるかを確認する視点で扱います。法制度が整っていることだけで、各工事の価格交渉や支払いが自動的に解決するわけではありません。出典:国土交通省「第三次・担い手3法 改正の背景」。
採用難を理由に、資格を持つ社員の人数へ一律の単価を掛けて会社の値段を決める説明にも注意が必要です。資格者がいても、配置先、兼務の条件、実務経験、転勤への意向、退職予定によって、承継後の施工能力は異なります。逆に、社長の補佐をしてきた中堅社員が、適切な権限と支援を得ることで複数現場を管理できるなら、組織としての強みを説明できます。個人の評価額を付ける発想ではなく、必要な工事を担えるチームと育成の仕組みを示すことが大切です。土木M&Aで人材を大切にしたいという売主の希望を、処遇、配置、教育費、相談窓口という条件に変えることで、候補先との相性も具体的に確かめられます。
デジタル化も、ソフトの導入件数より、誰が情報を使って判断できるかが売却準備では重要です。図面や写真が整理されていても、追加変更工事の合意記録と請求が結び付いていなければ、収益の根拠が途切れます。工事台帳、写真、工程、発注書、支払予定を現場番号でたどれる状態にすると、買い手は調査で数字と現物を照合しやすくなります。高価なシステムを直前に導入する必要はなく、今ある資料の名称、保管場所、更新責任をそろえることから始められます。私たちが重視するのは見栄えのよい管理画面ではなく、社長が不在でも完成見込みと資金不足を早めに判断できる状態です。その仕組みを示すことが、承継の再現性を伝えます。
土木M&Aで異なる売却論点を、事業類型から整理する
公共元請、民間元請、専門下請を混ぜずに整理する
公共工事の元請比率が高い会社では、過去に受注した金額だけでなく、工種、発注者、入札参加条件、配置技術者、完成実績の蓄積を整理します。買い手が別の地域で大きな売上を持っていても、そのまま対象会社の営業地域で同じ仕事を受注できるとは限りません。会社が存続する株式譲渡でも、代表者や人員の変更が関係する届出、許可要件、発注者側の取扱いは確認が必要です。受注体制を一つの資格として売るのではなく、複数の条件が同時に満たされるかを見ます。買い手のグループ化により得られる支援と、単独法人として残しておくべき機能を分けることが、譲渡後の経営計画を現実的にします。
民間の造成や外構、工場敷地内の土木工事などでは、特定の開発事業者や元請との関係が売上を支えることがあります。重要なのは長年の取引年数だけでなく、見積の競争力、工程対応、追加工事の合意、品質対応によって継続しているかです。担当者同士の関係に依存している部分は、社長の紹介で引き継げるのか、組織としての実績が評価されているのかを区別します。土木M&Aを顧客へ伝える時期は慎重に管理しつつ、開示できる範囲で契約条項や取引経緯を整理します。主要取引先が一社に集中する場合は、売上の全額が消えるという極端な想定だけでなく、更新条件や発注単位に沿って、現実的な影響を検討します。
専門下請の会社では、受注先の分散とともに、同時に施工できる班の数、班長の力量、協力会社への依存度が重要になります。例えば同じ売上でも、自社の技能者で施工を管理する会社と、ほぼすべてを外注している会社では、利益の継続条件が違います。買い手には、自社の責任範囲、見積から施工までの役割、繁忙期の応援体制、外注価格の改定方法を説明します。外注比率を低く見せることより、どの業務を自社で担い、どの業務を信頼できる先と組み合わせているかを示す方が有用です。承継後に既存の協力会社を使う前提であれば、取引条件の見直しや支払サイトの変更が現場に与える影響まで合意しておきます。
重機を持つ会社と、管理能力を中心とする会社の違い
重機や車両を多く保有する会社では、資産の時価と収益力を二重に積み上げないことが大切です。通常の施工に必要な設備が事業価値の前提に含まれるなら、同じ設備をすべて余剰資産として加算する説明は整合しません。一方、使っていない土地や余剰機械がある場合は、売買対象に含めるか、事前に処分するかを別途検討できます。保有設備の台帳には、所有権、担保、リース、点検、修繕、更新時期を付け、現場での稼働状況と照合します。帳簿上の償却が終わっていることと、これからも支出なしで使い続けられることは違います。買い手が取得後に必要とする資金まで説明すると、設備の強みと負担を同じ土台で比較できます。
測量や施工管理、積算、現場の調整力を中心とする会社では、機械の保有額だけでは価値を説明できません。工程上の問題を早期に発見し、発注者や専門工事会社と調整して工事を進める力が利益を支えていることがあります。ただし、その能力が社長一人に集中している場合は、退任後の代替体制と費用を検討しなければなりません。社内の担当者が判断した記録、標準的な見積手順、品質確認の基準を残すことで、個人の経験を組織の能力へつなげます。買い手が評価するのは書類の量そのものではなく、その資料を使って誰が次の現場を管理できるかです。引継ぎ対象にはデータの利用権や保管方法も含めて整理します。
| 類型 | 継続性を支えるもの | 交渉で明確にしたい条件 |
|---|---|---|
| 公共土木元請 | 入札・契約条件、技術者、地域の施工実績 | 登録や届出、法人の維持、配置と退任時期 |
| 民間土木元請 | 顧客別の発注、積算、工期と追加変更の管理 | 顧客対応、契約の承継、見込案件の確度 |
| 専門下請 | 施工班、班長、専門工法、元請と外注先との関係 | 技術者の継続、工種、支払いと応援体制 |
| 維持・災害対応 | 拠点、待機人員、連絡網、地域での対応力 | 待機費用、当番、対応範囲、通常工事との調整 |
土木M&Aの買い手に示す三つの能力を、資料でつなぐ
工事番号を軸に、契約から入金までを一つにつなぐ
土木M&Aの準備の最初の作業として、進行中工事を同じ形式で並べることを勧めます。契約金額、これまで計上した売上と原価、完成までの追加原価、未請求額、請求済み未入金、前受金、予定工期、責任者を一行でたどれるようにします。会計の表示は採用する基準や契約によって異なるため、すべての会社を同じ勘定名に無理に合わせる必要はありません。まず、どの数字がどの現場を表しているかを一致させます。請求のタイミングと売上計上が違うことも説明できるようにすると、買い手が資金と利益を混同しにくくなります。大きな差が出る現場は、原因が契約変更なのか、原価の遅れなのか、回収の問題なのかを整理します。
資料の不一致が見つかったときは、都合のよい方の数字に合わせるのではなく、差の理由と修正日を残します。決算書、工事台帳、担当者の見込原価が完全に同じになるまで交渉を始められないという意味ではありません。現時点で確認できる数値、調査が必要な数値、相手方との合意待ちの数値を区分することで、買い手は不確実性の範囲を判断できます。売主にとっても、見込利益が変わった理由を後から説明し直す負担が小さくなります。工事の採算が変化する業種だからこそ、正しい数字を一度提示するだけでなく、更新する仕組みが信用につながります。月次の締めと経営会議で、この表を継続して使える状態を目指します。
匿名打診から詳細開示へ、情報の粒度を上げる
買い手探しの初期に、発注者名、現場名、担当技術者名をすべて開示する必要はありません。営業地域、工種、売上規模、元請比率、資格者数などの集計情報から検討し、関心と資金・運営能力が確認できた相手へ段階的に情報を示します。地方では工事の特徴や特定の機械から会社が推測されることもあるため、匿名資料に記載する組合せを確認します。秘密保持契約を結んだ後も、工事契約の守秘義務や個人情報の扱いを踏まえ、閲覧者と目的を限定します。情報を隠すためではなく、現場の通常業務を守りながら必要な調査を進めるための管理です。開示した資料の版と相手を記録しておくと、交渉の経緯も説明しやすくなります。
買い手の質問は、会社への批判ではなく、引継ぎの前提を確認する材料として整理すると有用です。同じ質問が繰り返される場合には、回答の文章を長くするより、根拠資料と責任者を明確にします。例えば社長の退任後の積算体制を問われたなら、担当者名だけでなく、その人が扱った工事の範囲、承認権限、外部支援の必要性を説明します。候補先ごとに求める資料が異なる場合も、何を実現しようとしている提案なのかを比べます。次の事例章では、取引公表で確認できる事実と、そこから売主が考えるべき準備を分けて読み解きます。過去の案件と同じ価格を目指すためではなく、自社が交渉前に確かめるべき条件を見つけるために活用してください。
土木M&Aの実例6件から考える、売主が引き継ぐべき事業価値
土木M&Aの売却事例は、買い手の名前や取引金額だけを並べても、自社の判断材料にはなりません。公共土木、港湾・河川、橋梁補修、地盤・基礎、複合工事、構造物調査では、利益を生む条件も、買収後に残すべき組織も異なるためです。ここでは当事者の公表情報で確認できる六つの取引を取り上げ、公表事実と売主向けの独自分析を分けて説明します。各社の未公表の交渉内容や担当者の経験を推測で補うことはしません。また、取得発表時の目的と、その後に実現した成果は別のものとして扱います。自社に近い例を探すときは、売上規模よりも、工種、受注方法、技術者の配置、工事代金の回収条件が似ているかを先に確認してください。
事例1:やまなみ建設――地域の公共土木を、段階を踏んで事業承継する
公表事実:ファンドへの承継後、建設グループへ株式を譲渡
ひろぎんキャピタルパートナーズは、運営するファンドを通じ、2022年6月13日にやまなみ建設の株式を100%取得しました。対象会社は広島県三次市に本社を置き、市の公共事業を中心に河川・道路の舗装、水道・管工事などを行う会社です。発表では事業承継課題への対応と経営支援を掲げ、従来の代表者が経営を継続するとしています。その後、2023年5月31日には保有する全株式をTAIKAIホールディングスへ譲渡しました。この二段階の経過は、2022年の出資発表と2023年の株式譲渡発表で確認できます。両発表には売買対価の記載がありません。
売主の準備:経営から現場まで、誰が何を引き継ぐかを示す
同様の承継を検討する売主は、「社長が残る」という一文を具体的な役割表に変える必要があります。入札参加の判断、見積りの最終承認、工事原価の修正、協力会社への発注、事故時の連絡など、社長が担当する仕事を月ごとに洗い出してください。そのうえで、継続する仕事、後任に移す仕事、買い手の本部に任せられる仕事を区別します。現場代理人に権限を渡したつもりでも、見積条件の変更をすべて社長に相談しているなら、経営の独立性は十分ではありません。引継ぎ期間の長短よりも、一定期間後に判断できる人が社内に残るかが、買い手の不安を減らします。この整理は当該取引の内情ではなく、地域土木会社が承継計画を作る際の実務上の提案です。
地域での信頼を説明するときも、長い社歴だけで済ませないことが大切です。過去の施工実績、発注者からの評価、災害時の対応体制、通常工事と緊急対応を両立させる班編成を一覧にすると、会社に蓄積された能力が見えます。土木M&Aに向けて確認したいのは、地域の関係者との連絡が社長個人の携帯電話や記憶だけに依存していないかという点です。連絡先の共有には個人情報や契約上の制約への配慮が必要ですが、担当者、連絡目的、対応手順を社内で管理することはできます。買い手に地域との関係を渡すとは、将来の受注を約束することではありません。担当交代があっても、問い合わせに回答し、必要な工事体制を組める状態を用意することです。
独自見解:土木M&Aでは、最初の買い手から次の承継まで見渡す
この事例から導ける売主側の論点は、承継の相手と最終的な事業運営の相手が、必ずしも同じではないことです。ファンドを候補に含める場合には、投資期間、経営への関与、将来の株式譲渡の考え方を初期段階から確認すべきでしょう。地域の雇用や社名を重視するなら、目先の条件だけでなく、その意向が次の株主にもどのように引き継がれるかを話し合います。ただし、個別案件の再譲渡先や時期を最初から確約できるとは限りません。売主としては、実現してほしい運営方針と、契約で定められる内容を区別し、後から「想定していた承継と違う」とならないよう判断条件を文章にしておくことが有効です。本件の投資成果や収益率を示す趣旨ではありません。
土木M&Aの買い手を比較するときは、資金を提供できるかに加え、施工計画を相談できるか、採用を補完できるか、繁忙期に技術者や協力会社の調整を支援できるかを分けて評価します。地域の建設グループと金融系の投資家では、得意な支援が異なる可能性があるためです。例えば原価管理を整えることが当面の課題なら管理支援を、現場責任者の不足が制約なら人材面の協力を重視する比較が考えられます。ただし、グループに人が多いだけで自社の配置不足が解消するとは限りません。必要資格、勤務地、担当工期、雇用条件まで確認して初めて支援の実行性を判断できます。所有者が変わることと、現場を回す力が増えることを分けて検討する姿勢が必要です。
事例2:港シビル――買収後の再譲渡まで見て、土木工事の採算を考える
公表事実:2021年の子会社化後、2026年に全株式を譲渡
大盛工業の公式沿革では、2021年6月に港シビルの株式を100%取得して子会社とし、同年10月には港シビルを存続会社として別の子会社を吸収合併したことが確認できます。また、同じ沿革には2026年7月に港シビルの全株式を譲渡したと記載されています。取得発表にある港湾・河川等の工事会社について、取得時の発表だけを見て、現在も同じグループに所属する事例として扱うのは適切ではありません。本稿は2026年9月20日時点で確認できた再譲渡までを対象とします。買収後に組織の範囲が変わった経過もあるため、取得時と譲渡時の価格だけで価値の増減や投資の成否を断定することも避けます。
売主の準備:受注残を、工事ごとの回収見込みと残工事費に分ける
港湾・河川を含む土木会社では、大きな工事を受注したことと、予定どおり利益が残ることは一致しません。売主が準備したいのは、受注残高の一覧に、変更契約の状況、残工事費、施工可能な期間、工程上の制約を加えた資料です。水位、天候、周辺施設との調整などが工程に影響する案件では、工期が延びた場合の機材費や現場管理費も点検します。発注者に追加費用を請求する予定があっても、協議中の金額と合意済みの金額を混ぜてはいけません。買い手が知りたいのは、売上計上ができそうかだけでなく、完成までにいくらの資金と人員を要するかです。以下の検討項目は、この種の会社に共通し得る売却準備であり、港シビルの個別工事の問題を指摘するものではありません。
完成した工事についても、精算や保証に関する確認は残ります。検査の完了、最終代金の入金、未解決の追加請求、補修の申し入れ、協力会社との支払条件を工事台帳に結び付けておくと、過去工事と進行中工事の負担を整理できます。売却日までの損益が確定していても、その後の手直し費用がゼロになるとは限りません。反対に、帳簿に残る債権がすべて回収不能というわけでもありません。回収の根拠と、必要な交渉や証憑を個別に示すことが大切です。経営者が説明できるうちに案件ごとの経緯を残せば、買い手は不確実性の大きさを測りやすくなります。結果として、一律の値引き要求ではなく、対象を限定した条件調整を議論しやすくなると考えられます。
独自見解:工種が異なる土木M&Aでは、グループ入りの効果を検証し直す
この経過を売主の意思決定に生かすなら、「建設会社同士だから統合しやすい」という前提を置かないことです。地下の管路工事、河川の護岸工事、橋梁の補修では、必要な設備、施工計画、協力会社、発注者との調整の進め方が異なります。買い手が自社の現場をどの程度理解しているかは、面談で具体的に確かめられます。進行中の典型案件を匿名化し、工程変更時の判断や現場原価の確認方法を話し合うと、管理方針の違いが見えます。ただし、再譲渡という事実だけから当初のM&Aを失敗と呼ぶことも適切ではありません。売主に役立つのは成否の断定より、事業を引き継ぐ相手が自社の工種を継続的に管理できるかを確かめる視点です。
土木M&Aの提案を受ける際は、買い手が期待する相乗効果を、既存利益の維持と追加利益の獲得に分けることを提案します。既存工事を予定利益で完成させることが第一段階であり、共同受注や施工範囲の拡大はその次の課題です。買収直後から受注量だけを増やす計画では、現場責任者や積算担当者の負担が先に膨らむ可能性があります。双方が共有すべき指標は、案件数だけではなく、担当者一人当たりの工事負荷、原価予測の更新頻度、資金回収までの期間などです。売主が一定期間残る場合にも、新しい株主がどの時点で現場の判断を引き受けるかを明確にします。この順序を定めることで、引継ぎが長引いて旧経営者への依存が続くことを防ぎやすくなります。
事例3:駿河技建――橋梁補修の専門性を、組織として引き継ぐ
公表事実:富士ピー・エスが維持補修・更新分野の強化を目的に取得
富士ピー・エスは2021年9月30日、駿河技建の全株式取得を決議し、同年10月4日に取得完了を公表しました。駿河技建は静岡県や首都圏を中心に、橋梁などのコンクリート構造物の診断、補修、補強を行う会社です。買い手は維持補修・更新分野での人材確保と技術力強化を取得目的に挙げています。取得決定の開示資料では、取得価額と対象会社の財務数値は非公開です。したがって、この取引から「橋梁補修会社は利益の何倍で売れる」といった市場倍率を算出することはできません。公表情報から確認できるのは、買い手が求めた事業領域と株式取得の実行です。
売主の準備:土木M&Aで引き継ぐ、施工判断と品質記録を結び付ける
橋梁補修を得意とする売主は、得意工法の名称を列挙するだけでなく、調査結果から施工方法を選び、品質を確認するまでの流れを説明したいところです。既存構造物の状態によって施工条件が変わるため、図面どおりに工事を進めたという説明だけでは、現場での判断能力が伝わりません。工法選定の理由、数量変更の記録、材料や施工日の情報、検査結果、発注者との協議履歴を案件単位で整理します。機密性のある資料は開示段階を分けつつ、まず管理の仕組みを示すことが可能です。技術が特定の人にしか説明できない状態から、記録を使って複数の人が検証できる状態に近づくほど、承継後の再現性を説明しやすくなります。これは当該会社の内部管理を評価した記述ではありません。
人材については、資格者数と実際に任せられる業務の組合せを確認します。同じ資格を持っていても、診断内容の読み取り、補修数量の見積り、交通規制下での工程管理、協力会社への指示など、経験のある領域は異なります。売主が作るべき資料は、氏名を並べた名簿だけでなく、担当できる業務と引継ぎが必要な業務を示す表です。若手が経験を積むための指導者や、工事が重なった際の応援体制も確認します。買い手から増員支援が提案された場合は、その人材が既存の工法と現場条件に対応できるまでの期間を見積もってください。採用人数が増えても直ちに受注余力が増えるとは限らないため、教育期間を事業計画に含めることが現実的です。
独自見解:補修需要の長さと、自社が利益を得られる期間は別に考える
橋梁などの維持管理需要が続くと見込まれても、その需要が自社の受注と利益に直結するわけではありません。土木M&Aを考えるオーナーには、今後必要とされる工事の説明に加えて、自社がどの発注区分で、どの施工能力を使い、どの費用構造で対応できるのかを示すことを提案します。狭い領域に強い会社なら、一般的な土木会社との比較より、その技術を必要とする相手を探すほうが合理的な場合があります。ただし、専門性が高いから必ず高倍率になるという推論はできません。案件の継続性、競争相手、現場責任者の層、品質上の負担を確認したうえで、継続利益を評価する必要があります。本事例を、自社の技術が買い手の事業計画のどこを補うかを考える材料にしてください。
独自の売主支援上の見方として、補修会社では「問題が起きなかった実績」をどのように示すかが重要だと考えます。大きな事故や不具合がないことだけでは、偶然なのか管理の成果なのかを買い手は判断できません。施工条件の事前確認、使用材料の追跡、検査前の社内点検、過去の手直しからの改善を記録していれば、品質を支える仕組みが伝わります。未解決の問題を隠して見栄えを良くするより、発生理由と対処を示したほうが、将来費用を具体的に話し合えます。土木M&Aの条件協議では、売却後も残すべき品質管理の工程と、共通化できる事務処理を分けてください。管理効率を上げる過程で、専門工事に必要な確認まで省かれないようにすることが、事業価値の維持につながります。
事例4:大三島物産――地域の地盤を知る力と、基礎工事の施工力を承継する
公表事実:テノックスが静岡東部の基礎工事会社を子会社化
テノックスは2022年4月27日の発表で、大三島物産を同日子会社化したと公表しました。対象会社の事業は、杭基礎・地盤改良・山留め工事の設計施工と一般土木工事です。買い手は、静岡東部で蓄積された地盤への知見や営業基盤に、自社の技術・工法を組み合わせる考えを示しました。第52期有価証券報告書でも全株式取得を確認できますが、取得時点では非連結子会社とされており、子会社化と連結決算への取込みは同義ではありません。取得発表には対価の記載がなく、地域の知見が具体的に何円の価格に反映されたかまでは読み取れません。
売主の準備:地域の経験を、使える施工情報に変える
地盤や基礎の工事では、地域で長く施工してきた経験が強みになり得ます。しかし、その経験が社長や熟練者の記憶だけに残っていると、買い手は引継ぎ後に利用できる範囲を評価しにくくなります。売主は、現場ごとの地盤条件、採用工法、使用機械、施工中に生じた変更、その対応を整理し、見積りや施工計画への利用方法を示すことが有効です。調査データには発注者や第三者の権利、使用目的の制約があり得るため、保管している情報を自由に外部提供できると決めつけないことも必要です。技術情報の存在、社内での管理方法、開示できる範囲を分けて提示すれば、専門性を説明しながら守るべき情報も守れます。以下は類似事業の売主向けの実務的な整理です。
機械設備については、帳簿価格と稼働能力を別々に説明してください。償却が進んでも使用できる機械がある一方、簿価が残っていても更新や修理を要する場合があります。所有・リース・レンタルの別、点検履歴、主要部品の交換時期、運搬費、操作できる人員を組み合わせて確認します。工事の場所が離れれば、保有機械を共同利用する効果より移動費や待機時間の負担が大きくなる可能性もあります。土木M&Aの買い手に「機械を共有できる」と言われたときは、工期の重なりと運搬経路まで確認します。設備の価値は売却可能価格だけでなく、利益を生むために今後必要な支出にも表れます。更新計画を隠さず示すほうが、価格交渉の前提を合わせやすくなります。
独自見解:地盤知識と工法の補完を、受注可能性だけで評価しない
本事例で参考になるのは、地域の基盤と買い手の技術を組み合わせるという発想です。売主の立場では、自社だけでは対応しにくかった工事を、買い手の工法や設計支援で受けられる可能性を検討できます。ただし、対応可能な工法が増えることと、その工事で利益を残せることは別です。必要な教育、施工機械、試験、材料調達、管理者の追加配置にいくらかかるかを見積もる必要があります。新しい分野の売上を高く置きながら、追加費用を現在の経費に含まれているものとして扱うと、事業計画が過大になります。買い手が期待する新規受注の条件を明示し、実現前の計画利益と、現時点で説明できる継続利益を分けることが、売主にも納得できる評価の出発点になります。
もう一つの見方は、地域の知識を持つ人が退任した後の判断体制です。地盤条件が想定と違ったときに、誰が施工を止め、誰が技術的な検討をし、誰が発注者と変更条件を協議するのかを決めておきます。買い手に優れた技術部門があっても、遠方の本部への相談に時間がかかるなら現場の工程に影響します。反対に、従来の担当者にすべてを任せ続ければ、承継後も属人化が解消されません。現場と本部の判断範囲、記録の共有方法、緊急時の連絡経路を合意することで、双方の強みを使いやすくなります。土木M&Aで技術を引き継ぐとは、工法の名前を引き継ぐだけではなく、現場の不確実性に対応する判断の仕組みを残すことだと考えます。
事例5:エイゼンコーポレーション――土木・水道・舗装の基盤を、新たな設備工事へつなぐ
公表事実:イノベックスが全株式を取得し、地中熱分野の体制を強化
ウェーブロックホールディングスの2022年3月期決算短信によると、子会社イノベックスは2022年4月1日にエイゼンコーポレーションの全株式を取得しました。対象会社の業務は土木、水道施設、舗装、大工工事などで、舗装専業会社の取引ではありません。買い手は地中熱事業を進めるうえで、対象会社の許可、人材、工事対応力を評価しています。取得対価は守秘義務により開示されていません。同じ資料に記載された5,371万5,000円はアドバイザリー費用等であり、株式取得価格ではない点にも注意が必要です。取得を決めた2月と、実際に取得した4月を区別して読むことで、検討段階と実行済みの事実を混同せずに済みます。
売主の準備:許可の数から、実際に元請として動ける体制へ説明を進める
複数の工種を扱う会社の売主は、許可一覧を示した後に、それぞれの工種を実際に担当する人と、直近の施工実績を対応させてください。許可があっても、特定の担当者が退任すると体制を維持できない場合や、長く施工していない分野が含まれる場合があります。資料上は、現に受注・施工している分野、協力会社と組んで対応する分野、将来対応を目指す分野を分けます。買い手に渡す事業計画では、新たな工事を受けるための採用、教育、手続き、資金の準備も示したいところです。許可を保有する事実だけを、将来の受注保証や自由に譲渡できる権利のように説明するべきではありません。取引の方式に応じた確認を行い、承継後も必要な体制が続くことを具体的に示します。
既存の公共土木と新しい設備関連工事を同時に扱う場合には、部門ごとの採算を分けて把握することが売却準備になります。共通の重機や人員を使っていても、見積り、工期、材料、代金の回収時期は違う可能性があります。新規事業の試験施工費や営業費用を既存部門にまとめると、安定している事業の収益力も、新規事業の投資負担も見えなくなります。売主は過去の工事を工種別に整理し、共通費の配分方法を説明できるようにしてください。厳密な部門会計が未整備でも、主要案件の実績を積み上げれば確認を始められます。買い手の新規事業計画に合わせて既存工事の人員を振り向ける場合は、その結果失う利益も含めて判断することが必要です。
独自見解:異業種の買い手には、売上より施工の実行条件を伝える
この取引からの独自分析として、土木会社の買い手候補は、同じ土木工事会社だけに限られないと考えられます。新たな設備や環境関連の事業を展開したい企業が、施工機能を必要とする場合もあるからです。ただし、候補を広げること自体を目的にすると、現場の負担を理解しない相手との協議が増えるおそれがあります。売主は、受注から施工、検査、引渡しまでの工程と、社内で対応できない部分を先に説明するべきでしょう。特に、新規技術を扱う工事では、機器の性能責任と施工の責任がどこで分かれるかを確認します。事業構想への期待を持ちつつ、誰が設計を承認し、どの不具合を誰が直すかを具体化することが、譲渡後の負担の見落としを減らします。
異業種の買い手との価格協議では、売主が積み上げた既存利益と、買い手が追加投資をして実現する利益を分けることを勧めます。新分野の可能性を一切評価しない必要はありませんが、その全額が売却時点の対価に反映されるとも限りません。投資額、実現までの期間、施工体制の整備負担を共有し、どの価値を誰が作るのかを話し合います。追加対価などの条件を検討する場合も、売主が退任した後に管理できない指標だけで判定されないよう注意が必要です。この事例の公表情報には、そのような価格条件が採用されたとの記載はありません。あくまで売主の検討事項として、将来の期待を金額に置き換える前に、成果の測定方法と双方の責任を明確にすることを提案します。
事例6:日本調査――構造物の診断・調査を、土木工事とは区別して評価する
公表事実:OCHIホールディングスが建設コンサルタントを取得
OCHIホールディングスは2022年7月7日、日本調査の全株式を取得しました。対象会社は橋梁などの土木構造物の診断・調査を行う建設コンサルタントであり、施工会社そのものと同じ分類ではありません。同年11月公表の第2四半期決算短信には、現金による取得対価20億6,900万円、発生したのれん6億3,100万円が記載されています。この二つは別の会計上の金額です。また、当該四半期では貸借対照表のみを連結しており、同時期のグループ利益を取得効果として扱うことはできません。ここでは診断・調査という土木の周辺機能が、事業拡大の対象となった事例として取り上げ、施工会社の売却価格へ直接当てはめることはしません。
売主の準備:調査成果物を生む人材、照査、記録管理を整理する
診断や調査も行う土木会社は、工事の施工能力と、成果物を作成する能力を分けて示すと事業の特徴が伝わります。現地調査の段取り、計測機器の扱い、劣化状態の判断、報告書の作成、社内照査まで、どの工程を誰が担当しているかを整理してください。売上が同じでも、一人の熟練者がすべての報告書を確認している会社と、複数の責任者が照査できる会社では、引継ぎ上の課題が異なります。買い手に開示する資料では、個別の顧客情報を守りながら、業務の件数、担当者の負荷、納期の管理方法を説明できます。これは日本調査の内部事情を推定したものではなく、調査機能を持つ売主が、その機能を独立した事業価値として説明するための着眼点です。
調査データや過去の報告書は、保有量だけを価値として数えないことが大切です。誰が権利を持つか、どの目的で再利用できるか、発注者へ返却や削除を求められる情報がないかを確認します。売却時の資料開示でも、構造物の詳細や業務上の機密を無制限に渡すことは避け、必要に応じて匿名化や閲覧範囲の設定を行います。保存場所が担当者の端末に分散している場合には、元データ、修正履歴、最終成果物を識別できるようにしておきます。こうした整備は、買い手の調査への対応だけでなく、退職や担当替えがあった際の業務継続にも役立ちます。大量のデータがあることより、必要な根拠を取り出し、適切な権限で利用できることを示すほうが、承継後の運営を説明しやすくなります。
独自見解:取得対価の公表だけでは、土木M&Aの相場は分からない
日本調査の例は、対価が公表された取引を読む練習にもなります。株式取得対価が分かっても、同じ時点の借入金、現預金、継続利益、必要な運転資金などがそろわなければ、他社と比較できる評価倍率は求められません。のれんを営業利益で割って売却倍率と呼ぶことも適切ではありません。のれんは会計処理の結果として認識される金額であり、売主が受け取る株式代金と同じではないためです。また、専門的な調査業務と施工請負では、設備投資、外注費、工事完成までの資金負担が異なります。売主が参考事例を使うなら、価格そのものよりも、比較可能な事業範囲と利益の定義をそろえる必要があります。本件から一律の土木M&A相場を導くことはしません。
診断機能と施工機能を同じグループで持つ計画には、連携の可能性と管理上の課題の両方があります。売主としては、調査結果を適切に扱い、発注条件や契約上求められる独立性を守れるかを確認したいところです。調査情報を利用できる範囲や、関係会社が後続業務に参加する場合の条件は、案件ごとに点検します。「調査した会社が必ず補修工事も受注できる」という計画を前提にしてはいけません。独自見解として、こうした機能を持つ会社では、判断の根拠と業務の公正さを維持できる組織が、長期的な信用を支えると考えます。相乗効果の見積りと併せて、照査、承認、情報管理を誰が担うかを合意することが、買収後の信用低下を防ぐための準備になります。
6件の土木M&Aを、自社の売却判断に置き換える比較表
| 事例・対象領域 | 公表情報から確認できる取引の特徴 | 売主が準備する判断材料 |
|---|---|---|
| やまなみ建設/地域公共土木 | 2022年のファンドによる全株式取得後、2023年に建設グループへ譲渡 | 経営権限の引継ぎ、地域の施工体制、将来の株主変更への考え方 |
| 港シビル/港湾・河川等 | 2021年に子会社化。合併を経て2026年に全株式を譲渡 | 受注残の残工事費、工程制約、変更協議、過去工事の未精算事項 |
| 駿河技建/橋梁等の補修・補強 | 2021年に全株式取得。維持補修・更新分野の人材・技術を強化 | 工法選定の根拠、品質記録、担当者の業務範囲、教育に必要な期間 |
| 大三島物産/地盤・基礎 | 2022年に全株式取得。地域の地盤知識と技術・工法の組合せ | 施工条件の記録、機械の更新費、対応可能工法、現場の判断権限 |
| エイゼン/土木・水道・舗装等 | 2022年に全株式取得。地中熱事業を進める施工体制の確保 | 工種別の実績と採算、許可を支える人材、新規分野への投資負担 |
| 日本調査/構造物診断・調査 | 2022年に全株式取得。施工に隣接するコンサルタント機能の拡大 | 調査・照査の体制、データの利用範囲、成果物管理、業務の独立性 |
この比較表は、会社ごとの評価額の優劣を示すものではありません。同じ土木という言葉で括られる会社でも、買い手が必要とする機能が異なることを整理したものです。自社を説明するときには、まず主な利益を生んでいる業務を一つ選び、その利益が継続する条件を書き出してください。地域の入札を中心にしているなら人員配置と施工評価、専門工事を中心にしているなら工法と品質、調査業務を中心にしているなら照査と成果物管理が出発点になります。複数の分野を持つ場合は、それぞれの利益と必要な人材を分けます。買い手との面談では、会社全体を抽象的に褒めてもらうより、どの機能を必要とし、どの課題を一緒に解決できるかを具体的に確かめることが有益です。
売却相手を選ぶ際は、提示額の比較表とは別に、譲渡後の運営についての比較表を作ると判断しやすくなります。社長の残留期間、現場責任者の処遇、機械更新の方針、協力会社との取引継続、拠点の扱いを並べ、未確定の事項は未確定のまま残してください。条件が良さそうに聞こえても、担当者の口頭説明と正式な提案書で範囲が違うことがあります。売主が重視する点を具体的に伝え、それに対する回答を文書で確認することが大切です。すべての希望が契約で保証されるわけではないため、努力目標と義務、期間を区別して検討します。事業承継としての満足度は、代金を受け取る日だけでなく、その後に現場と従業員がどのように働けるかにも左右されます。
土木M&Aの事例を自社に生かすため、先に用意したい三つの資料
最初の資料は、直近の主要工事をまとめた案件別の一覧です。契約金額、工事の進み具合、見込最終利益、未入金額、今後の支出を同じ表で見られるようにします。第二は、経営者と主要技術者の仕事を示す役割表です。資格だけでなく、積算、施工管理、発注者協議、検査、原価管理のどこを担当するかを記載します。第三は、今後必要となる支出の一覧で、機械更新、採用、教育、保証対応などを挙げます。これらは会社をよく見せるための資料ではなく、買い手が継続運営の条件を理解するための資料です。三つがそろえば、利益の数字を説明する際にも、人と設備と資金の裏付けを示せます。完成した資料を待って売却相談を始める必要はなく、不明点を確認する作業自体が準備になります。
本章で紹介した企業の取引条件を、そのまま自社に適用することはできません。しかし、各社の公表事実から、地域の施工基盤、専門技術、組織、人材、診断機能などがM&Aの対象になっていることは読み取れます。売主が行うべきなのは、非開示の価格を想像して希望額を作ることではなく、自社の利益を次の経営者が再現するために必要な条件を整理することです。その条件を満たしやすい買い手ほど、引継ぎ後の運営を具体的に検討できます。価格、雇用、退任時期、地域での役割のうち何を優先するかも併せて明確にしてください。以上の土木M&A事例は、売却を急がせるための材料ではなく、自社が残したい価値と、その承継に必要な準備を見つけるための材料として活用できます。
土木M&Aの企業価値は、工事利益を回収できる仕組みから考える
土木M&Aの対価は、完成工事高の大きさとは分けて考える
土木会社の価格を考えるとき、年間の完成工事高だけを出発点にすると、工事を終えるまでに残る負担を見落とします。同じ売上規模でも、資材を自社で調達する元請、施工班を中心に提供する専門工事会社、重機を多く保有する会社では必要な資金が違います。売主が最初に示したいのは、受け取った工事代金から外注費、労務費、材料費、現場経費、本社経費を払い、重機を更新しても残る力です。土木M&Aでは、売上が増えた理由が採算のよい施工の拡大なのか、低採算の大型案件を多く抱えた結果なのかを分けます。規模の説明と収益力の説明をつなぐことで、買い手が引き受ける仕事と、その対価の関係が具体的になります。
事業価値は、工事を受注して施工し、代金を回収する事業全体に対する価値です。株式価値へ進むには、価格の前提に含む営業資産・債務を決めたうえで、余剰現金や金融負債などを調整します。会社が重機を多数保有しているからといって、利益から求めた事業価値へ重機の査定額をすべて加算できるわけではありません。その重機を使うことで利益が生まれる前提なら、二つを重ねて評価するおそれがあります。さらに、株式代金と、オーナーが会社に貸している元本の回収、退任後の報酬は異なる受取です。土木M&Aの提案を比べる際には、価格の名前と対象財産、支払時期をそろえ、税金と売主費用の控除前後も明示します。
工事進行・完成時の計上を、同じ物差しで読み直す
工事の実態が同じでも、適用する会計方針と工事の状況によって、決算に利益が表れる時期は異なります。資料に工事進行基準や工事完成基準と記載されている場合も、名称だけで処理の妥当性を判断せず、採用する基準と注記、案件別の計算を確認します。収益認識基準では、要件に応じて履行義務の充足を一定の期間にわたり又は一時点で捉えます。企業会計基準第29号。また、国税庁の案内は中小企業の従来の会計処理への配慮も説明しています。収益認識基準への対応。土木M&Aのために都合のよい計上方法を選ぶのではなく、現在の利益がどの工事から生じたかを説明することが先です。
売主側で作ると有効なのは、工事ごとに契約金額、承認済みの変更額、最新の総原価見込み、発生原価、計上済み収益、請求済み額、入金済み額を横に並べた表です。完成時に利益が集中する会社では、特定の期に大型案件が引き渡された影響を分けます。進捗に応じて利益を認識する工事では、総原価の見積りが古くないかを確かめます。出来高の請求書が出たことと、会計上認識した利益が妥当であることは別の確認です。買い手との評価の差が会計時期によるものなのか、残工事の採算によるものなのかを区別できれば、単純に直近利益を削る交渉を避け、実際の施工能力に沿って議論できます。
土木M&Aの赤字工事は、利益と債務への影響を併せて点検する
土木工事では、地中障害、処分量の増加、搬出先の変更、夜間施工への切替などで、受注時の見積りと残工事の費用がずれることがあります。重要なのは、すでに使った原価の集計だけでなく、完成までの数量と単価を現場から更新することです。赤字が見込まれる工事については、適用する会計基準に沿って損失の計上を検討します。収益認識基準の適用指針にも、所定の条件を満たす工事損失について引当金を計上する取扱いがあります。企業会計基準適用指針第30号。契約変更が認められる見込みだけで赤字を消さず、発注者の承認状況と根拠資料を分けて示します。
評価上は、赤字の原因が一件限りの施工条件なのか、積算や現場管理に繰り返し起きる問題なのかで見方を変えます。毎年同じような原価超過が出るなら、通常利益を高く見積もったまま個別の損失だけを除くことはできません。一方、特定の過去工事の追加負担を株式対価から別途調整するなら、その金額が運転資本や将来キャッシュフローに既に入っていないかも確認します。土木M&Aで売主が守るべきなのは、赤字を一切認めない立場ではなく、原因と負担時期に対応した一度の評価です。工事番号を共通の鍵にして、利益調整、引当金、未払金、価格調整を対応させると、同じ損失が何度も控除される誤解を防げます。
保留金・追加請求・入金日を、利益の裏付けとして示す
工事代金の債権が帳簿にあっても、すべてが翌月の支払に使えるとは限りません。検査待ちの部分、契約上の保留、追加変更の協議中、相手先の支払遅延を分けて、何を満たせば回収できるかを整理します。通常の回収期限を待つ保留金と、工事内容について争いがある金額は同じではありません。売主が用意する回収予定表には、契約上の期日、最新の連絡、残る検査や資料提出、担当者を入れます。土木M&Aの価格説明では、債権の額だけでなく、その債権を現金へ変える仕事が誰に引き継がれるかまで示すと、買い手が回収の不確実性を過大に見込むことを抑えやすくなります。
追加工事の請求も、見込額と承認済みの額を区別します。現場では必要な施工であっても、費用負担や変更契約が確認できなければ、希望どおりの回収を前提にすることはできません。見積書、施工指示、協議記録、数量の証拠、変更契約を時系列で整理し、営業担当者の記憶だけに依存しない説明にします。債権の譲渡や資金化を利用している場合は、帳簿から消えた債権だけでなく、残る保証や買戻しなどの条件も確認します。銀行残高を増やした施策が、実際には将来の入金を先に受け取ったものなら、その資金を余剰として評価するときにも整合が必要です。回収状況と資金調達を別々の資料で終わらせないことが重要です。
土木M&Aの受注残価値を、残る粗利と施工余力で説明する
受注残が多い会社は将来の仕事を説明しやすい一方、未施工の契約額をそのまま現在の株式価値へ足せるわけではありません。そこには、これから払う材料費や外注費、配置する現場代理人、重機の使用、工期を守る負担が含まれています。工種別・月別に残る粗利益と必要な施工班を見て、同じ担当者を複数の現場で同時に使う計画になっていないかを確認します。受注残から見込む利益がすでに通常利益や将来計画の根拠になっていれば、契約額を別加算すると重複します。土木M&Aでは、受注の量と履行できる能力を一緒に示すことが、売上規模を超えた価値の説明になります。
公共工事と民間工事を合わせる場合も、受注確度を一律に扱わないようにします。契約済み、内示、見積提出、入札予定では、工事が始まるまでに残る条件が違います。過去に毎年受けていた仕事でも、次の発注が確約されたわけではありません。継続需要は見込めても、現場担当者の退職や協力会社の稼働不足で取り切れない場合もあります。売主は、確定した工事の履行計画と、将来案件を獲得する体制の説明を分けます。買い手の既存地域へ出ていけば受注が増えるという期待も、担当人員、必要な登録や契約、運転資金を伴う計画に直します。買収後の協力で初めて生まれる利益を、現在の実績と混同しないことが判断の基礎です。
土木M&Aの倍率・純資産・DCFで、見る対象をそろえる
純資産から評価する方法は財産の状態を捉えやすく、利益に倍率を掛ける方法は収益を比較する入口になります。DCFは工事代金の回収、投資、税金などを時系列で置き、将来の現金を現在の価値へ換算する考え方です。中小企業庁のガイドラインも複数の評価手法を紹介しています。中小M&Aガイドライン第3版。どれか一つが、すべての土木会社に常に適切というわけではありません。自社所有地の比重が高い会社と、施工班や元請管理力が利益の源泉である会社では、価値を説明する重点が変わります。異なる方法の結果が離れたときは、平均を取る前に前提の違いを調べます。
倍率を比較するときは、営業利益、EBITDA、当期利益のどれを使い、分子が事業価値か株式価値かを明示します。重機を借りる会社はレンタル料が費用に残り、保有する会社は減価償却と更新投資を負担するため、表面上のEBITDAだけでは同じ条件になりません。土木M&Aの公表対価があっても、借入と現金、対象株式割合、同じ期間の正常利益が分からなければ、比較に使える倍率は求められません。本記事の計算では3倍・4倍・5倍を仮置きしますが、市場相場の提示ではありません。売主は倍率の高低と一緒に、適用する利益、施工に必要な資産、完成責任、譲渡後に残る支出を確認してください。
土木M&Aの評価倍率と株式価値を、元請会社の架空例で計算する
地域土木元請会社の正常EBITDAを積み上げる
主例は道路や上下水道などの土木工事を元請として行う株式会社です。拠点と資材置場は賃借し、営業に必要な重機を保有しています。オーナーが全株式を譲って退任する前提で、以下の金額はすべて万円です。営業用重機、通常運転資本、営業用敷金、必要現金を含めた稼働状態を事業価値の前提とする合意例を置きます。実在する会社の査定ではなく、土木M&Aで利益と資産負債をどうつなぐかを説明するためのモデルです。主例には別途控除する既知の追加赤字工事やリース債務、非事業用の不動産を置いていません。実案件でこれらが存在しないと決めつけてよいわけではなく、個別に確認して定義を調整します。
営業利益8,500に、営業費用に含まれる減価償却費3,200を加えます。完了した原価管理システムの一時的な移行費600、退任オーナー報酬2,400を戻し、経営・積算・発注者対応を代替する費用1,800と、継続的な研修・安全管理で不足していた900を引くと、正常EBITDAは12,000です。費用を戻すだけで計算を終えず、社長が現場から抜けた後の役割と費用を表に残します。移行済みシステムの通常利用料や保守料は通常利益に含め、移行費とまとめて消しません。安全管理の費用不足を利益とみなさないことも、この架空会社の継続利益を考えるための重要な前提です。
| 調整項目 | 金額 | 説明 |
|---|---|---|
| 決算上の営業利益 | 8,500 | 元となる会計利益 |
| 減価償却費 | +3,200 | 営業費用に含まれる金額 |
| 完了済み原価管理システムの移行費 | +600 | 反復しない移行作業のみ |
| 退任するオーナーの報酬 | +2,400 | 退任後の支払を除く |
| 経営・積算・発注者対応の代替費用 | −1,800 | 必要な役割を費用として残す |
| 研修・安全管理費の不足分 | −900 | 継続的に必要な費用を補う |
| 正常EBITDA | 12,000 | 8,500+3,200+600+2,400−1,800−900 |
土木M&Aの株式価値を計算する前に、必要現金と使途制限を確かめる
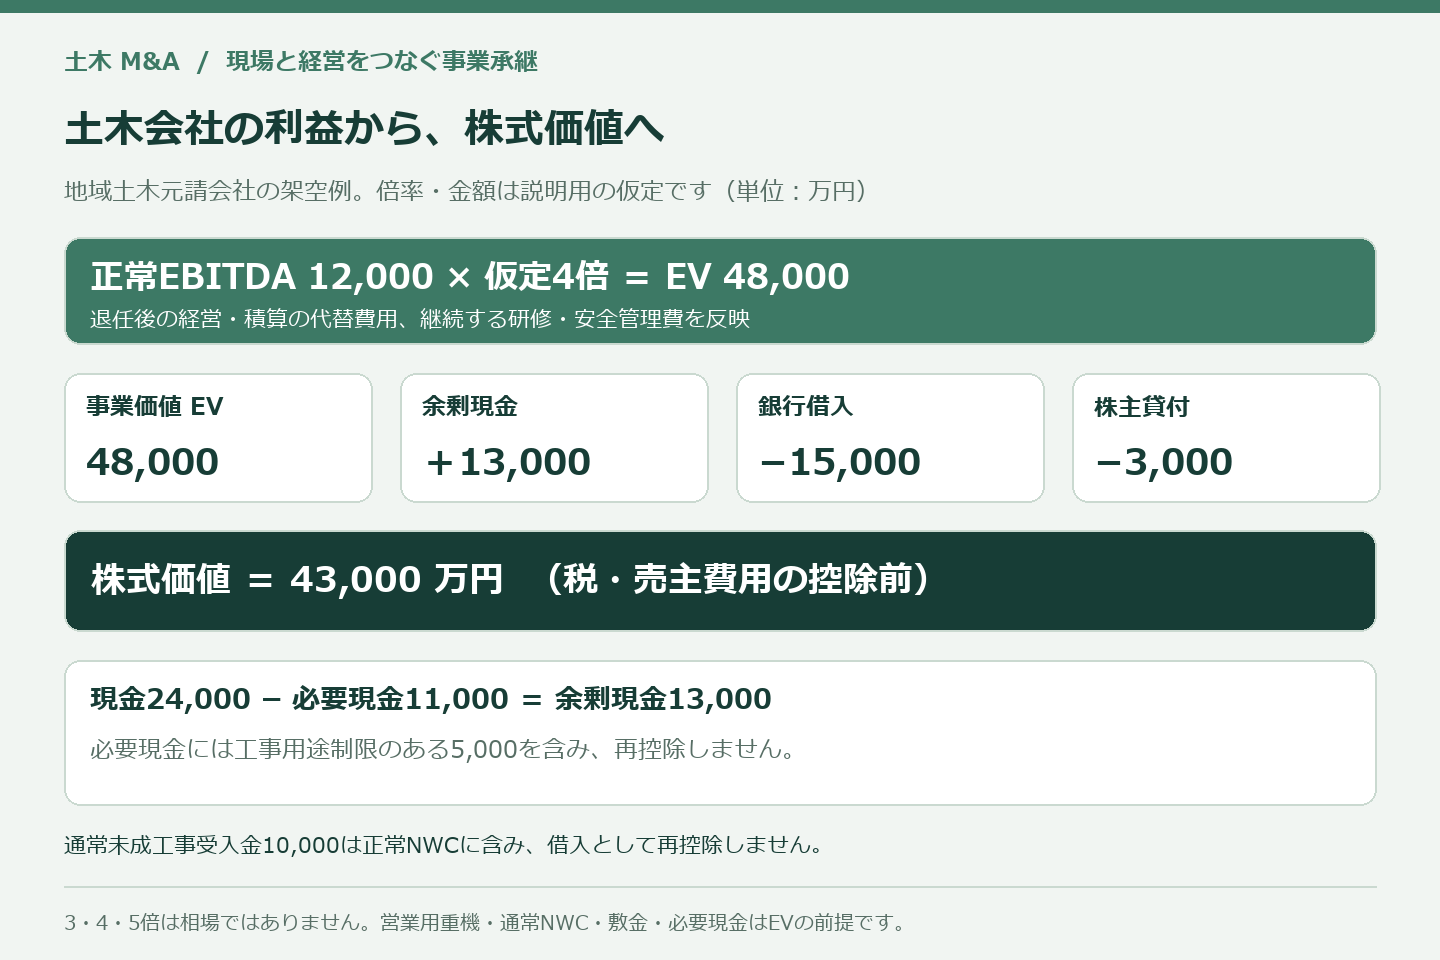
正常EBITDA12,000に説明用の仮定4倍を掛けると、事業価値は48,000です。現預金24,000のうち11,000を必要現金と合意し、残りの13,000を余剰現金とします。ここから銀行借入15,000と株主貸付金の元本3,000を差し引き、株式価値は43,000となります。必要現金には、工事用途の制限が残る前払金専用口座などの5,000を含めています。この5,000を現金からもう一度引く計算はしません。自由に動かせない資金を余剰に含めず、その一方で同じ制限を二重に控除しない考え方です。株式代金の目安と、工事継続のため会社に残す資金を分けて把握できます。
必要現金の残る6,000も、単に通帳に残しておきたい希望額ではありません。工事別の前払、出来高入金、材料発注、外注支払、人件費を週単位で並べ、使途制限のある資金では払えない支出を含めて検討する仮定です。公共工事の前払金等については、実際の契約や保証、専用口座の条件で使える範囲を確認します。主例の11,000はこの確認を行ったと仮定する合意額であり、月商などから自動算出した相場ではありません。土木M&Aで譲渡日を変えると、同じ工事でも入金と支払の位置が変わります。基準日と決済日の現金差額をどう扱うかを、工事進捗と合わせて契約に落とし込む必要があります。
| 段階 | 計算 | 金額 |
|---|---|---|
| 事業価値 | 正常EBITDA12,000×仮定4倍 | 48,000 |
| 余剰現金 | 現金24,000−必要現金11,000 | +13,000 |
| 銀行借入 | 金融負債の控除 | −15,000 |
| 株主貸付金元本 | 会社がオーナーへ返す債務 | −3,000 |
| 株式価値 | 48,000+13,000−15,000−3,000 | 43,000 |
正常運転資本7,000には、どの工事資産と営業債務を含むか
正常運転資本は現金や借入とは別に、通常の工事運営に必要な営業資産から営業債務を引いて整理します。主例では、契約資産を除いた工事代金債権16,000、契約資産8,000、資産性を確認した未成工事支出金・材料等6,000、協力会社などへの通常前払1,200を置きます。そこから工事未払金11,500、未払人件費など2,700、通常の未成工事受入金10,000を引き、正常値は7,000です。現金、金融負債、敷金はこの表から除いています。土木M&Aの価格は、これらを備えて稼働する状態を前提にしているため、工事債権や材料を株式価値へ別加算する扱いにはしていません。
この表は帳簿科目の見出しをそのまま合計したものではありません。工事代金債権16,000には契約資産8,000を含まず、回収期限を待つ通常の保留分2,500は16,000の内数としています。未成工事支出金等6,000は、採用する会計方針上の資産性を確認した別の原価や材料であり、すでに費用計上して契約資産に対応する原価を再び足すものではありません。財務諸表で同じ科目にまとめられていても、価格調整用には内容を分けます。工事ごとの台帳と総勘定元帳を照合し、債権、契約資産、未成原価の境界を先にそろえると、見かけ上の運転資本を大きくする二重計上を避けられます。
| 項目 | 金額 | 重複防止の前提 |
|---|---|---|
| 工事代金債権 | 16,000 | 契約資産を除く。通常の保留分2,500を含む |
| 契約資産 | 8,000 | 工事代金債権16,000の内数ではない |
| 未成工事支出金・材料等 | 6,000 | 資産性を確認し、費用化済み原価を再計上しない |
| 協力会社などへの通常前払 | 1,200 | 通常営業に対応する金額 |
| 工事未払金 | −11,500 | 通常の外注・材料等の支払 |
| 未払人件費など | −2,700 | 通常の営業費用の未払 |
| 通常の未成工事受入金 | −10,000 | 金融負債で再控除しない |
| 正常運転資本 | 7,000 | 現金・金融負債・敷金は含めない |
未成工事受入金と保留金を、別の借入や資産として足し直さない
未成工事受入金10,000は、工事の施工に先立って受け取った通常の営業負債として、正常運転資本の算定に入っています。この合意例では銀行借入と株主貸付の合計18,000に10,000を加え、株式価値から再び引きません。ただし、前受金があるから将来の工事費を無視できるわけでもありません。残る施工に必要な資金は、工事別の入出金計画と必要現金の設定で確認します。前受金残高と、現金から余剰ではないとして除く額は必ずしも一致しません。すでに契約に沿って使った分や今後の出来高入金もあるためです。土木M&Aの調整表では、前受の会計残高と工事に使える現金残高を別々に管理します。
保留分2,500も、工事代金債権16,000の内訳として一度だけ扱います。別に見つかった資産のように2,500を加算しません。もしその一部で回収条件の未達や紛争が判明したら、通常の回収待ちと区分し、どの評価に反映するかを決めます。長期化が見込まれる金額を正常運転資本から外す場合も、単に消すのではなく、回収権と回収費用を誰が負うかまで整理します。事業譲渡で債権を売主側に残す取引では、株式全体を譲る主例とは現金の流れが変わります。売主は、工事を引き継ぐ範囲と、過去の債権を回収する範囲を混ぜず、譲渡対価と決済後の入金がそれぞれ誰に帰属するかを確認してください。
土木M&Aで受け取る株式代金と、株主貸付の返済を切り分ける
会社がオーナーから借りている3,000は、会社の株式とは別の権利関係です。主例の株式価値43,000は、この債務を控除して算定しています。仮に会社が決済前に元本3,000を返すと、現金は24,000から21,000へ減り、必要現金11,000を残した余剰は10,000となります。同時に株主貸付の債務が消えるため、株式価値は48,000+10,000−15,000で43,000のままです。負債だけを消して現金を減らさない計算はできません。元本返済と株式代金を合算した受取は46,000ですが、これは税金や売主費用を差し引く前で、資金の性質が異なる二つの受取を並べた数字です。
実際の返済時期は、会社の資金繰り、貸付契約、金融機関との取り決め、買い手の資金計画を見て調整します。工事の支払直前に返済して必要現金を下回れば、そのまま施工を引き継げなくなる可能性があります。現金を減らす配当、役員退職金、資産の売主への移転を合わせて予定する場合は、それぞれを決済前後の資金表に載せます。土木M&Aの契約上、基準日からの資金流出をどう扱うかも確認します。個人保証の解除や引継ぎ報酬は、代金の計算とは別に完了条件を決める事項です。買い手の提示総額だけを生活設計に使わず、確定した受取、条件付き受取、元本回収、将来の労働に対する報酬を分けます。
仮定倍率・継続利益・工事損失の感応度を独立して読む
同じ正常EBITDA12,000に、仮定3倍を使うと事業価値は36,000、株式価値は31,000です。仮定4倍では48,000と43,000、仮定5倍では60,000と55,000となります。いずれも余剰現金13,000と金融負債18,000を変えていません。この表は土木M&Aの相場範囲を示すものではなく、倍率が計算に与える影響を見るための感応度です。別の条件として、継続利益の見直しで正常EBITDAが1,500下がり、仮定4倍を維持した場合には、株式価値は6,000下がって37,000になります。倍率の上昇だけを目指すより、原価や代替人材を含めた利益の根拠を固める意味が分かります。
さらに独立した例として、譲渡日の運転資本が3,500なら、正常値7,000との差は3,500で、その不足を調整する合意では株式価値は39,500です。また、主例の利益・運転資本・負債・将来の現金計画に未反映の特定工事の追加負担2,000を発見し、別途一度だけ控除すると合意する例では41,000となります。後者は必要な工事損失引当金を計上しなくてよいという意味ではありません。会計への反映と価格への反映を対応させるための例です。これら三つの減額は、条件を分けた感応度であり自動合算しません。同じ原価超過が利益の低下と負債増加の原因なら、一つの事実が重複して価格に入っていないかを先に点検します。
| 説明用の仮定倍率 | 事業価値 | 株式価値 |
|---|---|---|
| 3倍 | 36,000 | 31,000 |
| 4倍 | 48,000 | 43,000 |
| 5倍 | 60,000 | 55,000 |
土木M&Aの価格前提に、重機更新と敷金の扱いをそろえる
主例では営業用重機を使い続け、拠点と資材置場の営業用敷金2,600も会社に残します。これらは事業価値48,000の前提に含めており、重機の中古査定額や敷金2,600を株式価値へ再加算しません。通常の拠点賃料と必要な重機レンタル料は営業費用に残しています。個別のリース債務は主例に置いていませんが、実際に存在すれば利益の計算方法と対応させて扱いを決めます。土木M&Aで重機の評価を依頼する目的は、すべての査定額を価格に足すためだけではありません。正常利益を支える設備がどの状態で引き渡され、近い将来どの支出が必要かを把握するためにも使います。
正常EBITDA12,000に対し、重機等の年間維持設備投資を3,500と仮定すると、差引きは8,500です。この数字は税金と運転資本変動を控除する前であり、売主が毎年そのまま受け取れる現金ではありません。減価償却費3,200と将来の更新投資3,500は一致するとは限らず、古い取得価格と現在の更新費用も区別します。営業費用として補った研修・安全管理900とは別の支出です。設備を更新せず利益を高く見せても、必要な更新を買い手が負うなら価格へ反映されます。売却前の設備判断は、支出を止めるか増やすかの二択ではなく、稼働を維持する更新と能力を増やす投資を分け、その必要性を資料で説明することです。
土木M&Aの売却価値を整える、現場と資金の準備
社長の現場判断を引き継ぎ、利益の再現性を高める
オーナーの仕事は役員報酬の額からは分かりません。積算の最終判断、協力会社の手配、発注者との協議、地元調整、資金のやり繰りを一人で担っている場合、それぞれに後任が必要です。土木M&Aの利益調整では、業務を一覧にして、既存社員に渡せる部分、新しい人材を採用する部分、一定期間オーナーが支援する部分を分けます。主例で差し引いた代替費用1,800も、そのような役割の検討を前提とする仮定です。営業上のつながりを持っていることと、現場で必要な資格や配置条件を満たすことは別です。肩書の変更だけで引継ぎが終わったとせず、実際に判断した案件を通じて代替体制を確かめます。
技術者や現場代理人の退職が心配な場合も、本人の意向を確認しないまま残留を約束してはいけません。負担する現場数、通勤、休日、評価、施工支援の体制を整理すると、買い手が補える条件と売主側で準備すべき条件が見えます。属人的な強みをすべて失くす必要はありませんが、見積りの判断記録、発注者への協議履歴、協力会社ごとの対応可能な工種を共有できれば、引継ぎの範囲が具体化します。土木M&Aでオーナーの退任条件を交渉するときも、「必要な限り協力する」とだけ約束するより、担当する工事、会議、期間、連絡方法を決める方が、会社の価値と本人の負担の両方を説明できます。
土木M&Aで利益を裏付ける、受注前と完成前の原価見直し
原価管理を改善するなら、過去の赤字工事を集計するだけでなく、受注前にどの条件を確認したか、施工中にいつ見直したかを残します。土量、運搬距離、処分単価、施工時間、交通規制、仮設、排水など、価格差が出た項目を当初見積りと比較します。発注者の設計条件と現場条件の差が出た場合、誰が協議を起こし、どの証拠を残したかも確認します。買い手が評価できる強みは「積算に自信がある」という言葉より、誤差が生じたときに早く把握して手を打つ仕組みです。改善後の案件で見積りと実績がどう変わったかを示せれば、過去の損失と今後も残る弱点を分けて説明できます。
ただし、M&Aの直前に運用を始めた仕組みを、何年も定着したものとして扱うことはできません。試行している工事と全現場へ適用した工事を区分し、管理負担が現場の無償残業へ押し込まれていないかも確かめます。協力会社への支払や材料の検収を遅らせて決算日だけ資金を良く見せる方法も、正常な運転状態を示しません。土木M&Aの売主が評価される準備は、見栄えのよい月だけを作ることではなく、工事台帳、支払予定、現場の進捗が毎月整合する状態を作ることです。未確認の数量や未確定の追加費用を残課題として示せることも、買い手との調査を円滑にする情報の質になります。
重機の稼働表と投資計画で、将来の資金負担を見えるようにする
設備の一覧には、取得年や帳簿価額に加えて、稼働時間、整備履歴、主な利用工事、故障で代替した実績、更新の見込みを記載します。帳簿価額が小さくても安定稼働している機械と、近く交換が必要な機械では、買い手の投資計画が違います。逆に高額な重機でも稼働が少なければ、保有が利益にどう貢献しているかを確認する必要があります。売主が個人で所有する車両や資材置場を会社が利用している場合は、譲渡するのか、継続賃貸するのか、別の場所へ移すのかを決めます。その条件が変われば賃料や設備投資も変わるため、事業価値と不動産等の価格を別々の前提で計算しないようにします。
DCFで将来を検討する場合には、受注から前払、施工、検査、回収までの時間差を年度ごとの現金に反映します。売上だけ伸ばして運転資本を一定に置くと、元請工事を増やす資金負担が抜ける場合があります。重機の更新、増員、資材置場の拡張なども、既存事業を維持する支出と成長のための支出に区分します。土木M&Aの計画で大切なのは、将来利益を大きく描くことより、受注した仕事を資金と人員で最後まで履行できることです。完工の遅れや回収の後ろ倒しを置いた場合の資金不足も確認します。割引率や将来の継続価値を変えた幅を示せば、特定の前提だけに依存する評価を見つけやすくなります。
提示価格の比較は、工事ごとの残る責任までそろえる
候補先からの提案は、事業価値、正常利益、必要現金、運転資本、金融負債、営業用資産の範囲を一枚に整理して比較します。別途控除される工事損失があるなら、工事番号と金額の根拠も添えます。高い倍率でも、正常利益を狭く定義したり、多額の現金を会社へ残す条件だったりすれば、株主の受取が大きいとは限りません。決済後に残る工事保証、追加請求の回収、設計変更の協議について、誰が実務を担い、誰が経済負担を引き受けるかを明示します。土木M&Aの最終判断では、価格の数字と完成責任を同じ場で確認することが、譲渡後の予想外の呼戻しや資金負担を減らす準備になります。
売主としての独自の判断軸は、工事の利益を、施工、請求、回収、次の設備更新まで切れ目なく説明できるかです。受注額が多く、技術者と重機がそろっていても、代金回収や原価の見直しが社長一人に残れば、退任後の価値は不確かになります。反対に、現場の課題を早めに把握し、必要な資金と役割を明示できる会社は、買い手と改善方法を議論しやすくなります。希望する売却額を持つことと、不都合な情報を開示することは両立します。確かめた事実を共通の計算へ落とし込み、守りたい雇用や地域の施工体制を維持する条件と、オーナーの退任を実現する条件を一緒に比較してください。
土木M&AのDDは、受注から検査・入金までをつなげて調べる
土木会社の売却準備では、決算書にある利益と、現場を最後まで施工できる体制を同時に確かめます。受注残が多くても、配置できる技術者がいない、変更工事の代金が未確定、協力会社への支払が先行するという状態では、買手が想定する価値になりません。売主が用意したいのは、工事ごとの契約、担当者、完成までの原価、検査と入金の予定が対応した一覧です。M&Aアドバイザーの視点では、受注総額を大きく見せるより、どの工事から、いつ、いくらの資金が残るかを説明できる方が交渉を進めやすくなります。確認の結果を価格へ反映するだけでなく、承継の実行前に解消すべき問題を見分けることがDDの役割です。
土木M&Aの株式譲渡では、法人の継続と人的要件を分けて確認する
株式譲渡は株主が変わる取引であり、通常、許可を持つ法人そのものは存続します。ただし、代表者や役員、営業所、営業所技術者等の変更があれば、必要な届出と許可要件の維持を確認しなければなりません。許可証の期限だけを見て、オーナー退任後も全ての工事を続けられると判断するのは早計です。常勤役員等による経営業務の管理体制と、営業所で必要な技術者の体制を、退任前後の組織図で比較します。国土交通省「許可の要件」を基に、後任者の経験を示す資料もそろえます。資格者が名簿にいることと、実際に必要な職務を担えることを一つにせず、所管の許可行政庁へ確認する準備を進めます。
事業譲渡では承継認可の対象と日程を先に確認する
事業譲渡などでは、所定の事前認可を受けて建設業者としての地位を承継する制度があります。認可の対象は、許可に係る建設業の全部であり、希望する一部の許可だけを切り取って承継できる制度ではありません。認可による地位の承継には経営事項審査の結果や監督処分も含まれます。国土交通省「建設業許可事務ガイドライン」。売主は、譲渡対象の事業と許可業種、両社の営業所、承継日を整理して事前相談します。契約締結後に必要書類を調べ始めると、予定した実行日に間に合わないおそれがあります。所管や許可区分によって相談先も変わるため、専門家と工程を確認してから日程を確定させます。
土木M&Aで許可・経審・入札参加資格を誰に確認するか
建設業の許可と経営事項審査、各発注機関の入札参加資格は、同じ手続ではありません。経審結果を承継できる取扱いがあっても、発注機関の資格再認定や変更届、等級、地域要件まで同じ結論になるとは限りません。たとえば大阪府には、合併・事業譲渡・会社分割に関する入札参加資格の再認定に関する要領があります。これは大阪府の取扱例であり、他の自治体へそのまま当てはめるものではありません。売主は参加先ごとに、担当部署、必要資料、申請時期、審査中の参加可否を確認します。主要発注先の確認が済むまでは、従前と同じ入札機会を当然に確保できる前提で売上計画を組まないことが適切です。
配置技術者は、資格と工期が重なる期間を照合する
土木施工管理技士などの資格者数を合算しても、実際の受注能力は分かりません。主任技術者・監理技術者として配置する人、営業所の要件を満たす人、現場代理人として契約上求められる人を整理し、進行中と受注予定の工期を重ねます。一定条件で現場兼務が可能な制度はありますが、金額、現場間の条件、連絡・管理体制などの要件を個別に満たす必要があります。国土交通省の専任義務の合理化に関する案内。土木M&Aで買手の資格者を使えるという説明だけで不足を解消したことにせず、雇用関係や発注条件を含めて配置可能日を確認します。オーナーの資格に依存する工事は、退任予定日と一緒に検討します。
土木M&Aの面談では、技術者が離れた場合の代替案も確かめる
資格要件の確認に加え、技術者本人が承継後の勤務をどう考えているかを把握します。土木工事では、職長や測量担当者との連携、通勤可能な範囲、現場の種類が、勤務を続ける判断に影響します。買手が広域への配置転換を想定する一方、従業員は現在の地域で働くつもりなら、名簿上の人数が同じでも施工体制は不安定になります。売主と買手は、誰がどの時点で勤務条件を説明するかを合意し、重要な担当者が継続しない場合の採用費や受注調整も検討します。残留を売主が一方的に保証する条件に頼るより、本人の意思を尊重しながら次の現場を担当できる見通しを確認した方が、引継ぎ計画の実効性は高まります。
重機・車両・リースは所有者と使用予定を突き合わせる
バックホウやダンプ、測量機器が現場にあることと、対象会社が自由に使えることは同じではありません。固定資産台帳、リース契約、レンタル契約、車検証などで名義を確認し、買手へ引き継ぐ対象と条件をそろえます。オーナー個人や関係会社の機械を使う場合には、売却後の使用料と契約期間も必要です。さらに、稼働時間、整備記録、修理見積、特殊な運搬費を確認し、近い時期の支出を見積もります。簿価の小さい重機でも直ちに更新が必要なら利益を圧迫します。稼働現場と返却日を一覧にすれば、契約変更のために機械を戻した結果、施工が止まるような日程の衝突を実行前に見つけられます。
土壌・建設発生土・産業廃棄物をひとまとめにしない
資材置場の土地利用履歴、油の保管、地下埋設物、工事から搬出する土、建設汚泥や廃材は、それぞれ確認する制度と証拠が異なります。土砂と廃棄物の区分を名称だけで決めず、性状や発生工程を専門家と確認します。建設発生土については、対象となる工事の計画、搬出先の確認、受領書などを調べます。国土交通省の搬出先計画制度は、確認対象や運用資料を示しています。売却価格から予備費を差し引くだけで処理を終えず、疑義のある土地や保管物について調査の範囲と費用負担を定めます。売買当事者の負担合意と、行政上・対外的な責任は分けて扱います。
建設工事に伴う廃棄物は元請業者の処理責任が基本であり、下請へ任せたという説明だけで確認を終えられません。環境省は、元請と下請の契約だけで下請を排出事業者に変えることはできないと示しています。環境省の廃棄物処理法改正Q&A。土木M&Aでは処理委託契約、許可品目や期限、マニフェスト、処理終了の確認を工事別に追います。処理費が近年だけ大幅に下がっている場合も、その理由を契約と搬出記録から確かめます。記録が不足する案件は、売主が知る事実と未確認事項を分けて開示し、必要な是正を買手との価格協議より先に進めるべきか判断します。
労災と外注の実態は、報告記録と現場の指示系統から調べる
安全衛生の確認では事故件数だけでなく、発生後の報告、是正、再発防止、保険会社との連絡がどう管理されているかを調べます。協力会社や一人親方への支払が外注費に計上されていても、仕事の指示や勤務管理が契約と一致しているかは別の論点です。建設業務の労働者派遣は禁止されており、適法な請負などの形態と実態を確認する必要があります。厚生労働省の建設業における労働力需給調整の案内。買手へは通常時の施工体制と繁忙期の応援体制を分けて説明します。未払賃金や労災対応に疑義があれば、利益の修正だけでなく、現在働く人を保護するための対応も専門家と確認します。
土木M&Aの買手を選ぶ基準は、施工と資金を継続できるか
土木M&Aの候補先を比較するときは、会社全体の大きさより、対象地域で何を引き受けられるかを確認します。売主が長年担ってきたのは、営業だけでなく、見積の最終判断、現場への人員配分、協力会社との調整、天候不良時の資金繰りかもしれません。これらを買手の誰が担うかが不明なままでは、買収後も創業者が現場を離れられません。面談では、施工管理、積算、採用、安全、経理の責任者と投入時期を聞きます。提示価格を比較する表に、後任の派遣、営業所の維持、従業員の勤務範囲、売主の残留期間を並べると、自分が望む退任と事業継続に合う相手を選びやすくなります。
同業の買手には受注競合と配置の重なりを聞く
同じ地域の土木会社なら、協力会社や資機材を共用できる可能性があります。しかし繁忙期が重なれば、人員不足を解消できるとは限りません。買手の既存工事と対象会社の工事を月別に並べ、どの人と重機を実際に共用できるかを確認します。営業面では、従来競合していた発注先への参加方法、営業所を残すか、別法人のまま運営するかも論点です。土木M&Aを行った後の入札上の取扱いは発注機関のルールを確認し、競争や公正な入札に関わる問題を安易な営業上の利点として説明しないことが大切です。地元に詳しいことに加え、既存受注と新しい体制が両立する計画を示せる相手かを評価します。
土木M&Aの広域・異業種の買手には、現場責任者と立替資金を確認する
広域企業や異業種の候補先が持つ資金、採用力、管理システムは、対象会社の弱点を補える場合があります。一方、土木では発注から検査・入金までの時間が長く、工事の追加費用を先に支払う局面もあります。買収代金の調達ができることだけで、承継後の資金繰りまで安心とは判断できません。受注拡大に必要な立替資金と、赤字工事が判明した場合の追加支援を聞きます。管理責任者が本社にいるだけで現場への判断が遅れるなら、地域の担当者に与える決裁権も確認します。売主の感覚や電話一本で処理していた仕事を、買手がどの時間内に判断できるかまで具体化しておくと、成立後の運営が想像しやすくなります。
雇用の承継と現場を変える権限を混同しない
株式譲渡では雇用主の法人が通常変わりませんが、事業譲渡で労働契約を別法人へ移す際には、対象労働者の個別の承諾を得ることが必要です。厚生労働省は、真意による承諾に向けた説明・協議を示しています。厚生労働省の労働契約承継に関する案内。買手と雇用維持を合意しても、勤務地や職務を自由に変えられることにはなりません。土木の技術者や作業員には、現在の工事が終わった後の配置も関心事です。売主は継続を求める理由だけを伝えるのでなく、待遇、通勤、出張、教育、相談先を説明できる候補先を選び、必要な協議の時間を交渉日程に組み込みます。
土木M&Aの契約では未成工事と退任の条件を確定させる
土木M&Aの取引条件を詰める段階では、未成工事の見通しを一度整理しただけで固定しないことが重要です。DDから実行までの間にも、設計変更、地中障害、豪雨、資材調達、外注先の変更が起こります。どの情報を更新し、どの程度の変化を買手に報告し、何を価格や実行条件へ反映するかを定めます。通常の現場判断まで全て止めると工期を守れないため、一定額以上の新規契約や借入など、買手の事前確認が必要な行為を具体化します。M&Aアドバイザーとしては、値引き額を決めるだけでなく、工事を進めながら両社が同じ状況を把握する仕組みを契約に結びつけることが、土木会社の売却では特に有効と考えます。
発注者の承諾と支配権変更の条項を工事別に読む
事業譲渡で工事契約の権利義務を移す場合には、契約内容に応じた発注者の承諾等が論点になります。株式譲渡でも、支配権の変更や代表者交代について通知・承諾などを定める契約があれば、その条項を確認します。標準約款の取扱いを参考にしつつ、実際に締結した約款、特記仕様書、基本契約、変更契約を読み合わせます。国土交通省「建設工事標準請負契約約款」。公共・民間、元請・下請で相手方も違うため、主要契約の回答をまとめて全工事へ広げないことが重要です。JVの構成員であれば協定書も確認し、保証や技術者変更の手続と併せて、実行日までに必要な準備を整理します。
未成工事の残利益は、残る作業から積み上げ直す
受注金額から累計原価を引いた数字は、完成までに残る利益とは限りません。施工済みでも未請求の外注費、未発注の資材、仮設撤去、舗装復旧、試験・検査、運搬処分、現場管理の残りを見積もります。追加代金は、承認済み、協議中、未請求を区分し、口頭で了解を得た額を確定債権と同じ欄に入れないようにします。現場代理人や積算担当者が見込む数量と、経理に計上された金額の差を確かめると、工事台帳だけでは見えない負担が分かります。売主が持つ現場の経験は、ここで説明可能な根拠へ置き換えます。買手が厳しい見積を示した場合も、根拠となる数量・単価・工程ごとに対話すれば、全体の利益率だけを争うより議論を進められます。
土木M&Aの価格調整と将来補償で、対象を重ねない
未成工事支出金、未成工事受入金、完成工事未収入金、工事未払金の取扱いは、売買契約の価格計算と整合させます。同じ赤字工事の見込損失を、利益の修正、運転資金の調整、個別補償の三つで重ねて差し引いていないかを確認します。一方、見込額を織り込んだことだけで、説明していない別の問題まで免責されるものでもありません。対象工事、判定基準日、採用する台帳、実行後の精算期間を別紙にまとめます。追加代金の回収に応じた条件付き支払を設けるなら、買手の協議・請求方針や売主の資料閲覧も決めます。実行後に経営へ関与できない売主が、買手の判断だけで変わる結果を無制限に負担する設計は慎重に検討します。
瑕疵・契約不適合の対応は、完成済み工事も対象にする
工事が完成して代金を回収していても、補修や契約不適合に関する対応が残ることがあります。対象工事の契約時期、約款、引渡日、申出の状況、保険の対象を確認し、責任期間を一律の年数で処理しないようにします。擁壁の変状、舗装の沈下、排水不良など、既に連絡を受けた案件は、現地確認、原因調査、発注者との合意、概算費用を整理します。土木M&Aの売買契約では、発注者への対応窓口と当事者間の費用負担を分けて定めます。売主に過去の工事を知る担当者が残る場合には、調査への協力範囲も必要です。問題を開示した事実と、その問題についてどの負担を引き受けるかを明確にしておきます。
土木M&Aで外す経営者保証と、継続する工事保証を分けて調整する
銀行借入に付けた経営者保証は、株式を売って退任するだけでは解除されません。解除の判断は金融機関との調整を要するため、買手の約束と債権者の確認を区別します。中小企業庁「経営者保証」。土木ではこれに加え、履行保証、前払金保証、保証人が関わる賃貸借など、継続工事や設備利用に結びつく保証があります。全てを同じ保証解除の項目にまとめず、契約ごとに相手方、変更条件、期限を確認します。売主の個人負担を外すことと、工事の保証を途切れさせないことを両立させる必要があります。書面の取得や借換えが間に合わない場合に実行をどう扱うかも、資金移動の前に合意します。
個人所有の資材置場や機械は、退任後の条件を先に定める
オーナーの土地を資材置場として使い、個人の車両や重機を会社が使用している場合、会社の株式だけを売っても所有権は動きません。土木M&Aの買手へ一緒に売る、賃貸を続ける、一定期間後に明け渡すという選択によって、売主の受取額と退任後の役割が変わります。賃貸継続なら、賃料、使用目的、契約期間、原状回復、保管物の管理を確認します。会社が個人へ支払う費用を突然変えると正常な利益や資金繰りの前提も変わるため、価格評価の資料と揃えることが重要です。土壌や残置物の懸念がある土地は、所有者と使用者の関係だけで責任を断定せず、調査結果と契約内容を専門家と整理したうえで条件を確定します。
実行条件は、施工を継続できる証拠で確認する
土木M&Aの最終契約の実行条件には、必要な認可や承諾、重要な技術者の体制、保証の調整、買収資金の確保などを案件に応じて反映します。条件を文章にするだけでなく、誰が何の書面を見て完了と判定するかを決めます。施工中の重要な変化を隠さず共有し、未完了の条件を残して進める場合も、法令上の要件や工事継続への影響を踏まえて判断します。土木M&Aで売主が負う表明保証・補償は、対象、期間、金額上限、請求手続を確認します。資金受領後に多額の返還を争う事態を避けるため、判断が難しい条項は売主側の専門家に説明を求めます。署名の日と代金受領の日の間に残る手続を具体化しておくと、退任の見通しも立てやすくなります。
土木M&A後の事業承継は、現場の判断を後任へ渡して完了させる
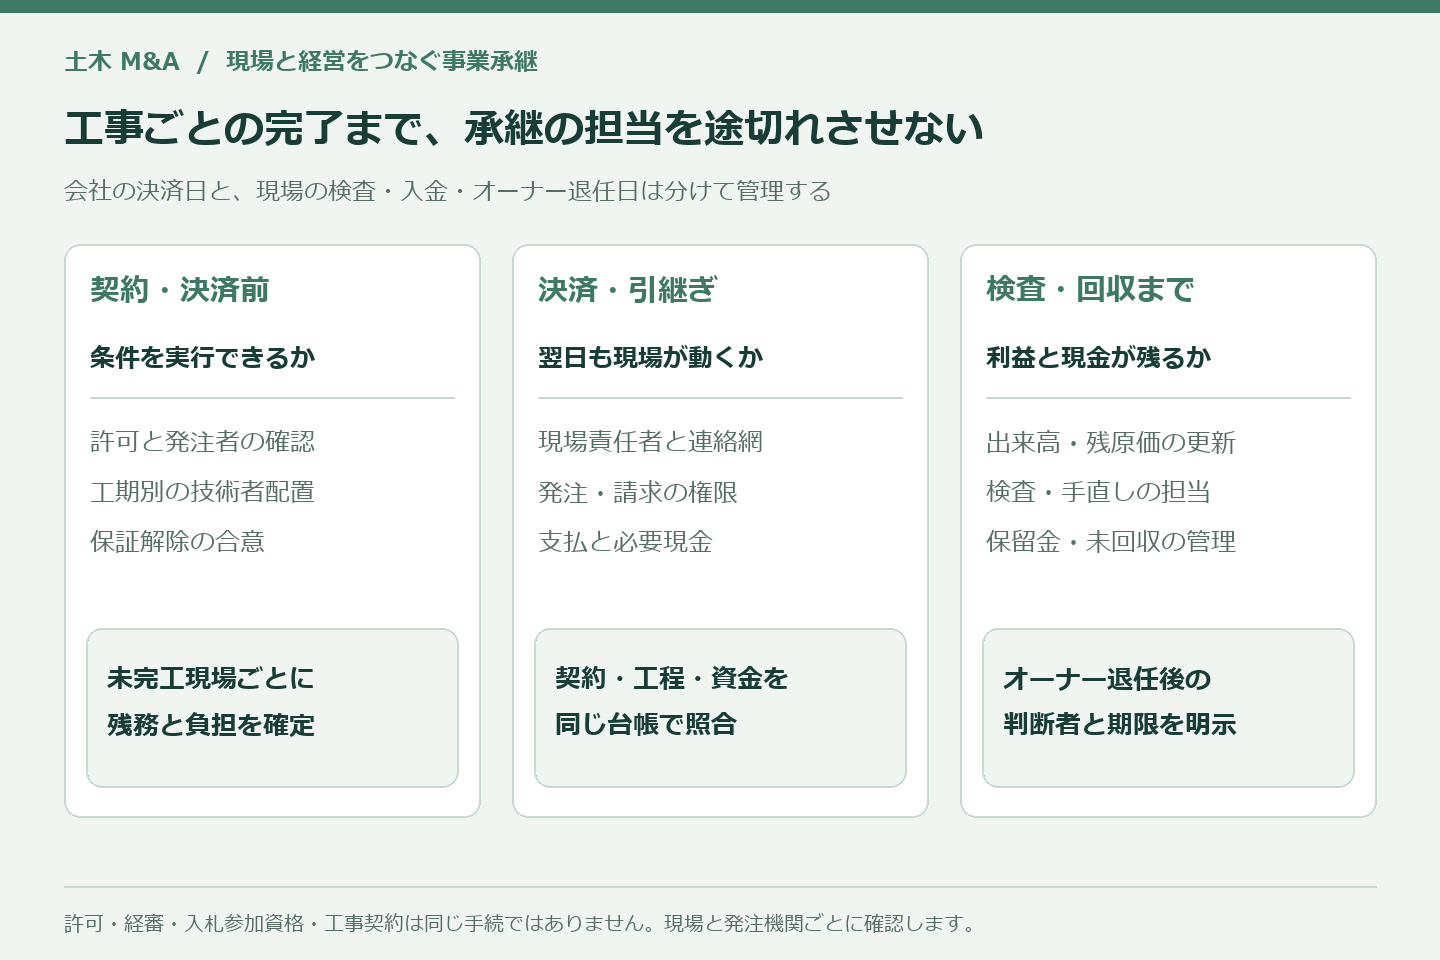
土木会社の引継ぎは、代表者の挨拶と書類の受け渡しだけでは完了しません。雨天で工程を変える、追加工事を見積もる、協力会社へ応援を求めるといった判断を、新しい責任者が行えるようにする必要があります。本稿では実行後100日を一つの点検区間として提案しますが、法定の期限ではありません。工事の完成検査や年度の入札予定、出水期などに応じて期間を調整します。売主が関わる業務を工事ごとに示し、後任が自分で処理できたことを確認しながら関与を減らします。オーナーの電話を通じなければ現場が動かない状態を解消することが、事業承継の実質的な成果になります。
実行前に、現場別の担当と連絡経路を確定する
土木M&Aの実行前工程表には、発注者への説明、技術者や現場代理人の取扱い、協力会社との打合せ、工事保険と保証、許可や資格の手続を載せます。変更が必要なものと現体制を続けるものを区分し、施工計画や契約に沿って相手方へ確認します。建設業許可の窓口と発注機関の契約担当、工事監督の担当は役割が異なるため、一人から了承を得たことだけで全て完了と考えません。売主と買手が共同で工程や未確定事項を説明できる準備を整えます。工事写真、出来形、測量、設計変更の記録が特定社員の端末に偏っている場合は、利用権限と保存場所も整理します。担当者が変わっても、必要な証拠にたどり着ける状態を作ります。
最初の30日は、支払と工程のずれを早く見つける
実行直後は、協力会社への発注と支払、資材の納入、重機の手配、工事の出来高確認を優先して点検します。経理システムを切り替えたために請求が止まる、承認者が変わったために発注できないといった事態は、現場の信用へ直結します。重要工事は週ごとに完成予想原価と入金予定を更新し、当初見込みからずれた理由を確認します。売主が判断を補う場合も、後任へ結論だけを伝えず、発注者との経緯や数量の根拠を説明します。土木M&Aを機に全ての様式を変更するより、工事を続けるために不可欠な決裁と報告を先に安定させる方が、現場の担当者も新しい体制を理解しやすくなります。
31〜60日は、積算と受注判断を共同で行う
既存工事の運営が整ったら、新しく入る工事をどの条件なら受けるかを買手と現場で共有します。オーナーが持つ過去の単価や地盤条件の経験を参考にしつつ、最新の見積、労務、運搬、処分、仮設の費用で採算を確認します。技術者の配置余力と立替資金を合わせて見れば、売上を増やすことが会社の価値を増やすかを判断できます。受注を急ぐために工期や安全の前提を崩すことは避けます。後任が一度見積の結論を出し、売主が差異の理由を説明する進め方なら、単なる数字の転記では伝わらない判断も引き継げます。この時期に、売主の確認がなくても決裁できる範囲を段階的に広げます。
61〜100日は、検査・入金と次の資格手続を確認する
土木M&A後の点検期間の後半では、完成した工事の検査指摘、最終変更、請求、入金を追い、承継時の見通しと比較します。工事が終わっても請求をまとめる担当者がいないと、回収が遅れます。並行して、次の経審や入札資格申請、許可更新に必要な担当と資料を確認します。経審は2026年7月1日施行の改正もあるため、過去の申請書をそのまま使うのでなく、申請時点の取扱いを確かめます。国土交通省の2026年経審改正案内。資料の保管先も後任と共有します。売主が退任する前に、工事の資金回収と次期受注の準備を別の担当者が継続できる状態にすることが目標です。
事故・災害・苦情の連絡先をオーナー個人から組織へ移す
災害対応や近隣からの連絡が、長年オーナー個人の携帯電話へ集まっていた会社は少なくありません。承継後は、夜間や休日の連絡先、現場を止める判断、発注者・行政・保険会社へ連絡する責任者を整理します。地域との協定や取引先との約束がある場合、その取扱いも当該相手と確認します。オーナーが知っている連絡先を渡すだけでなく、新しい担当者が相手に認識されているかが重要です。退任後の協力を依頼する場合は、対応時間、対象業務、報酬、責任の範囲を決めます。緊急時だけ旧経営者へ全ての判断が戻る体制を残さず、社員が誰へ報告すればよいかを迷わない運営へ移します。
土木M&A・会社売却でオーナーから多い質問
Q1.公共工事が中心の土木会社は売却できますか?
公共工事が中心でも売却の検討はできます。ただし、現在の入札参加資格や工事実績が、選択する取引方法の下でどう扱われるかを確認する必要があります。株式譲渡で法人を残す場合でも、役員や技術者の変更が資格や個別案件の条件に影響しないかを調べます。事業譲渡等なら許可の承継認可、経審、発注機関の再認定などをそれぞれ検討します。過去に毎年受注した発注先でも、将来の落札は保証できません。売主は、参加資格の条件と直近の実績を分けて示し、受注機会を維持する手続と、実際に競争力を発揮する施工体制の両方を説明します。発注先別に確認状況が分かれば、買手も将来計画の前提を判断できます。
Q2.土木一式の許可だけを買手へ渡すことはできますか?
許可を単体の商品として売買できるわけではありません。事前認可による承継制度では、許可に係る建設業の全部が対象となるため、複数の許可のうち都合のよい一つだけを承継する発想では進められません。一部事業を分けたい場合には、どの事業と従業員、設備、契約を移すのかを先に整理し、許可の扱いを所管行政庁と確認します。新たな許可が必要な方法を取るなら、その要件と取得時期を事業計画へ反映します。売主側に残す事業がある場合には、残る会社にも必要な人材と体制があるかを点検します。取引契約だけ先に結び、許可の名称変更をすれば済むと考えないことが、工事継続のための基本になります。
Q3.社長が唯一の有資格者でも、土木M&A後すぐに引退できますか?
退任できる時期は、社長が実際に担っている役割によって変わります。現場の技術者、営業所技術者等、経営業務の管理を担う常勤役員等、営業や近隣調整の担当を分け、後任が満たすべき要件と引継ぎ作業を確認します。買手から資格者を派遣すると提案されても、当該工事に配置できる雇用・経験・専任等の条件が整うかを検討しなければなりません。名義だけを残す解決策は採りません。一定期間在籍するなら、担当する工事と職務、報酬、終了時期を定め、次の受注を理由に退任が延び続けないようにします。健康や家庭事情で勤務が難しい場合には、その制約を先に共有して取引方法と日程を調整します。
Q4.赤字になりそうな未成工事があっても相談できますか?
土木M&Aの相談はできますが、赤字の見込みを把握した時点で、根拠と対応状況を整理することが必要です。当初の予算だけでなく、完成までの残数量、外注の追加費用、工期延長、変更代金の協議状況を示します。買手が対応力や仕入条件を持つことで負担を改善できる可能性はありますが、改善が確実と決めつけて評価しません。売主と買手で引き受ける範囲や費用を話し合い、価格調整や個別の補償などを検討します。赤字を埋めるために不採算の新規工事を積み上げると、引継ぎ後の負担が広がるおそれがあります。工事ごとの実態を早く可視化することが、売却か継続かを判断するためにも役立ちます。
Q5.重機が多ければ、会社の評価額も高くなりますか?
重機の台数だけでは評価額は決まりません。会社所有かリースか、必要な現場で使えるか、運転・整備できる人がいるか、近く大規模修理が必要かを確認します。過剰な重機を売却できる場合には資金化の余地がありますが、稼働中の重機を売ればレンタル費や輸送費が増えるかもしれません。事業の収益力に既に反映した設備の価値を、さらに全額加算しないよう評価方法の整合も必要です。売主は台帳の簿価に加え、稼働と整備の履歴、残債や担保、契約期間を提示します。買手が引継ぎ後に必要とする設備を具体的に判断できれば、維持する機械と整理する機械について合意しやすくなります。
Q6.過去の工事で補修の申出があると売却は難しいですか?
申出があることだけで成立できないと決まるわけではありません。問題の内容、原因、責任の所在、補修の範囲、費用の見通しによって、買手の判断は変わります。売主が知る案件について、発注者からの連絡、調査記録、写真、見積、保険への照会を一緒に示します。原因や費用が未確定なら、調査をどこまで行うか、取引の実行を待つか、契約で負担を分けるかを協議します。過去の担当者が退職している場合は、説明できる資料の不足も確認事項です。重大な問題を知らせずに売却するより、事実と見通しを区別して共有した方が、対処可能な相手を探し、責任の範囲について具体的な交渉を行えます。
Q7.売却後も資材置場だけは自分で保有できますか?
売主が土地を保有し、会社への賃貸を続ける方法は検討できます。ただし、買手が必要とする期間、車両の出入り、資材や廃棄物の保管、整備作業などの使用範囲を確認します。賃料だけを決めておくと、後に用途変更や原状回復で認識が食い違うおそれがあります。土地が会社の借入の担保になっている場合には、金融機関との調整も必要です。将来、自分や相続人が売却・転用したい予定があるなら、解約条件と代替場所への移転期間を考えます。会社の収益評価に使用料をどう反映するかも揃え、オーナーの不動産保有と会社の施工継続が無理なく両立する条件を専門家と詰めます。
Q8.土木M&Aの売却準備は何から着手すればよいですか?
最初に、自分が退任すると支障が出る許可上の役割、施工中の工事、資金や保証を洗い出します。続いて、主要工事の完成見込原価、入金時期、配置技術者、発注者との未確定事項を一つの一覧へまとめます。決算をきれいに整えることより、後任が困る箇所を説明できる状態を目指します。希望する退任時期、従業員の勤務場所、社名や地域拠点の維持なども書き出すと、買手に求める条件が見えてきます。相談先には不明点も含めて伝え、価格の試算と並行して許可・契約・工事の承継日程を検討します。売却日を先に固定するより、施工と入金を続けられる条件を確かめたうえで日程を選ぶ方が、オーナーの退任を具体化できます。
参考文献・公表資料
資料確認:2026年9月20日。事例は当事者の公表内容と確認できた経過を基に整理しています。公表事実と本記事の分析、取引時点とその後の経過を区別し、非公表の対価や倍率を推測で補っていません。評価モデルの金額と倍率は説明用の仮定です。
- 国土交通省「令和8年度建設投資見通し 概要」
- 国土交通省「社会資本の老朽化の現状と将来」
- 国土交通省「第三次・担い手3法 改正の背景」
- ひろぎんキャピタルパートナーズ『株式会社やまなみ建設への出資について』(2022年6月20日)
- ひろぎんキャピタルパートナーズ『株式会社やまなみ建設の株式譲渡について』(2023年7月12日)
- 大盛工業『沿革』(2026年9月20日確認)
- 大盛工業『港シビル株式会社の株式の取得(子会社化)に関するお知らせ』(2021年3月30日)
- 富士ピー・エス『駿河技建株式会社の株式取得(子会社化)完了に関するお知らせ』(2021年10月4日)
- 富士ピー・エス『駿河技建株式会社の株式取得(子会社化)に関するお知らせ』(2021年9月30日)
- テノックス『株式の取得(子会社化)に関するお知らせ』(2022年4月27日)
- テノックス『第52期有価証券報告書』(2022年6月29日提出)
- ウェーブロックホールディングス『2022年3月期決算短信』重要な後発事象
- OCHIホールディングス『2023年3月期第2四半期決算短信』(2022年11月4日)企業結合等関係
- 企業会計基準委員会『企業会計基準第29号 収益認識に関する会計基準』
- 国税庁『「収益認識に関する会計基準」への対応について』
- 企業会計基準委員会『企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針』
- 経済産業省・中小企業庁『中小M&Aガイドライン(第3版)』
- 国土交通省|建設業許可の要件
- 国土交通省|建設業許可事務ガイドライン(第17条の2関係を含む)
- 大阪府|入札参加資格の再認定に関する要領
- 国土交通省|監理技術者等の専任義務の合理化・営業所技術者等の職務の特例
- 国土交通省|建設発生土の搬出先計画制度
- 環境省|平成22年改正廃棄物処理法Q&A(建設工事の処理責任等)
- 厚生労働省|建設業における労働力需給調整システムの概要
- 厚生労働省|企業組織の再編(会社分割等)に伴う労使関係(労働契約の承継等)について
- 国土交通省|建設工事標準請負契約約款(令和7年12月改正等)
- 中小企業庁|経営者保証
- 国土交通省|経営事項審査の主な改正事項(令和8年2月6日公布、令和8年7月1日施行)